






01.06.2015, 20:46
Количество просмотров 342

Изменение кредитной политики банков привело к снижению уровня долговой нагрузки и сокращению количества заемщиков

По итогам 4 месяцев 2015 года Национальное бюро кредитных историй (НБКИ) зафиксировало значительное сокращение количества розничных...
Изменение кредитной политики банков привело к снижению уровня долговой нагрузки и сокращению количества заемщиков

Изменение кредитной политики банков привело к снижению уровня долговой нагрузки и сокращению количества заемщиков - рис.1По состоянию на 1 мая 2015 года количество действующих заемщиков в потребительском кредитовании составило 35,3 млн человек, снизившись с начала года почти на 3 млн. человек или на 7,7% (на 01.01.2015 – 38,2 млн человек). Эти сведения основаны на информации от 3000 кредиторов, предоставляющих данные в НБКИ. 


С точки зрения размера кредита, наибольшее падение численности розничных заемщиков с начала 2015 года было отмечено в сегменте самых «мелких» кредитов - до 30 тыс. рублей (на 10,0%). Также высокие темпы сокращения количества заемщиков были зафиксированы в сегменте от 30 до 100 тыс. руб. - на 8,0%.


Таблица 1. Динамика количества действующих заемщиков (чел.) в зависимости от размера кредита.


Размер кредита, в руб.

01.05.2014

01.01.2015

01.05.2015

Изменение за 4 месяца 2015 года, %

<30000

11 519 884

11 156 953

10 048 144

- 10,0

30000-100000

7 518 277

7 783 863

7 163 079

- 8,0

100000-500000

12 765 959

12 986 357

12 185 814

- 6,2

500000-1500000

4 806927

4 754 642

4 470 651

- 6,0

>1500000

1 535 337

1 535 260

1 414 901

- 7,8


Сокращение количества заемщиков во многом обусловлено начавшейся еще в 2014 году корректировкой кредитных политик банков, связанной с более тщательным подходом к оценке рисков, вызванных снижением кредитного здоровья розничных заемщиков. Прежде всего, его наиболее «закредитованного» сегмента - заемщиков с низкими доходами. Это потребовало от банков пересмотра имевшихся стратегий розничного кредитования, успешно работавших в предыдущие годы, и нового планирования своей деятельности.


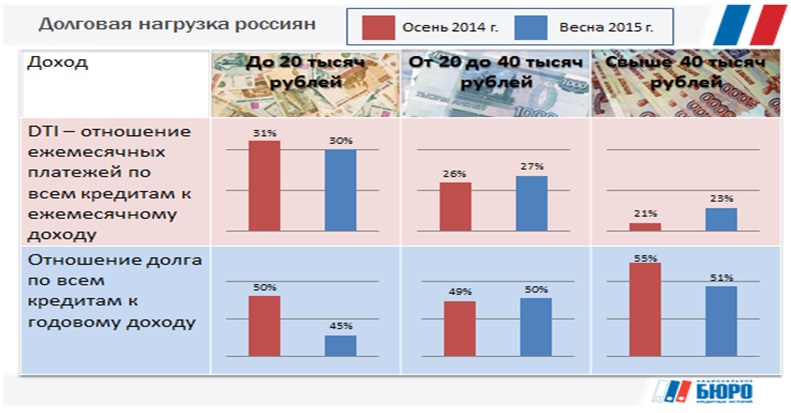
Результатом такого подхода банков к потребительскому кредитованию стало снижение долговой нагрузки на заемщиков с низкими доходами. Наиболее очевидным этот тренд стал в первые месяцы 2015 года. Об этом свидетельствуют и показатели долговой нагрузки населения (табл. 1). 


Таблица 2. Динамика долговой нагрузки населения РФ. 


Изменение кредитной политики банков привело к снижению уровня долговой нагрузки и сокращению количества заемщиков - рис.2


Лидерами по сокращению числа заемщиков в регионах являются: Карачаево-Черкессия (-17,8%), Ингушетия (-14,0%) и Ненецкий автономный округ (-11,1%). Наименьшее снижение количества заемщиков с начала года наблюдалось в Бурятии (-5,1%), Республике Марий Эл (-5,4%) и Новгородской области (-5,6%).


«В 2014 году и первые месяцы текущего года банки корректировали свою розничную кредитную политику. Можно констатировать, что подход кредиторов к розничному кредитованию стал более консервативным, а оценка кредитных рисков заемщиков – более тщательной. Бесспорно, это положительная тенденция, ведущая к более равномерному распределению долговой нагрузки на различные сегменты заемщиков, - полагает генеральный директор НБКИ Александр Викулин. – Вместе с тем, ускорение темпов сокращения числа заемщиков в 2015 году также связано с общеэкономическими причинами, приведшими к падению уровня доходов населения. А это, в свою очередь, делает малодоступными кредитные инструменты для определенной части населения».


По материалам НБКИ

Теги:
#
PLUSworld в соцсетях:
telegram
vk
youtube
ЕЩЁ НОВОСТИ