




Роман Прохоров, глава АФИ, об итогах сентябрьского ПЛАС-Форума: «Главная задача — не бояться цифрового рубля, а научиться на нем зарабатывать»
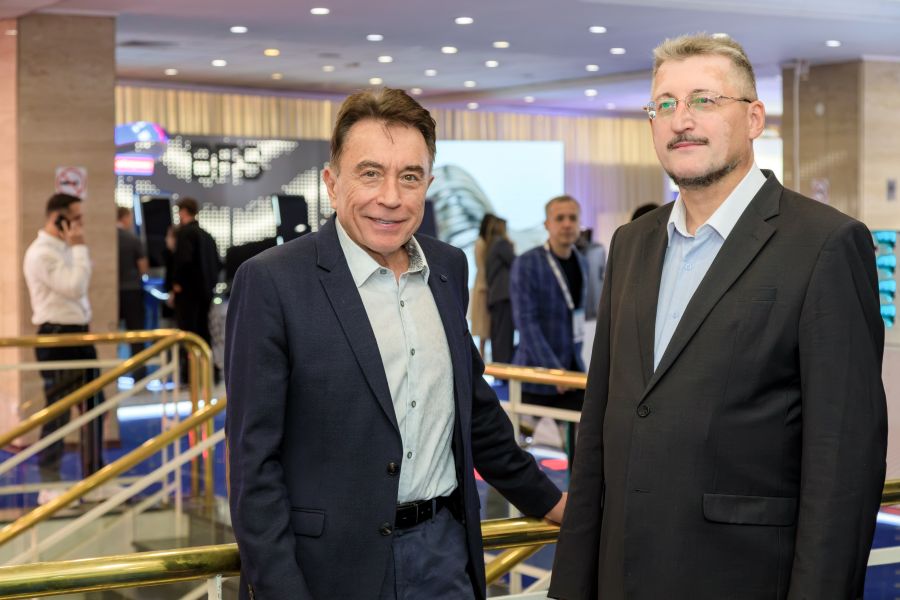


Т. Аитов: Итак, мы с вами в кулуарах Московского ПЛАС-Форума. Повод для беседы, согласитесь, актуальный — свежий обзор Национального рейтингового агентства (НРА) о цифровом рубле, где банкам пророчат многомиллиардные потери на эквайринге и отток почти 10% депозитов. Участники рынка уже окрестили эти оценки излишне пессимистичными. Роман Анатольевич, как глава ключевого отраслевого объединения, что вы думаете об этих расчетах?
Р. Прохоров: Тимур Науфальевич, признаюсь, когда я увидел первые заголовки, у меня возникло острое желание перепроверить, не апрель ли на календаре. Но если серьезно, цифры НРА — это не приговор, а именно стресс-сценарий, оценка верхней границы возможных потерь, а не базовый прогноз. Слишком много допущений, которые делают картину излишне мрачной и, я бы сказал, несколько искаженной.
О методологии прогноза НРА
Т. Аитов: НРА оценивает ежегодные потери банков на эквайринге свыше 100 млрд рублей, исходя из доли цифрового рубля в 14% безналичных платежей. Представители ПСБ и ТКБ уже усомнились в этой цифре. Насколько, на ваш взгляд, корректен использованный подход? Какие допущения самые уязвимые?
Р. Прохоров: Главная уязвимость, на мой взгляд, — механическая экстраполяция текущих комиссий на будущую структуру платежей. НРА взяли среднюю комиссию за эквайринг и умножили на гипотетический объем, который якобы уйдет в цифровой рубль. Но они почему-то не учли, например, опыт Китая. Там цифровой юань продвигают значительно дольше, чем мы, и используют гораздо более активные методы — вплоть до розыгрышей кошельков в лотереях. И что в итоге? За несколько лет доля расчетов в цифровом юане так и не достигла значимой величины — более того, в начале 2026 года проект даже пришлось корректировать, разрешив выплату процентов. Так что говорить о прямом выпадении 100 млрд за счет цифрового рубля — как минимум преждевременно. Понимаете, это как предсказывать погоду на год вперед по первому снегу…
О реальном объекте конкуренции
Т. Аитов: Ряд экспертов утверждает, что цифровой рубль будет конкурировать не с картами, а с СБП — еще одним продуктом Банка России. Тогда резонный вопрос: не означает ли это, что регулятор фактически создает замещающий продукт внутри своей же экосистемы? И как в этой ситуации банкам сохранить свои комиссионные доходы?
Р. Прохоров: Вы попали в самую суть. СБП и цифровой рубль — действительно разные инструменты, но они будут бороться за один и тот же кошелек гражданина. При этом не стоит забывать и третьего игрока — традиционные банковские карты. Пока очевидное преимущество цифрового рубля — более низкие, а в ряде случаев даже нулевые комиссии по операциям. Но вот что интересно: ЦБ мог бы просто понизить комиссии по СБП до уровня цифрового рубля — и тогда не пришлось бы выстраивать сложную инфраструктуру и вкладывать такие ресурсы, если базовая цель — всего лишь удешевление транзакций для населения и бизнеса. За счет кредитных организаций, разумеется. Только ведь банки — не благотворительные фонды, хотя отдельные акции им, безусловно, не чужды. Недополученные комиссии им придется компенсировать за счет новых сервисов или повышения тарифов на существующие операции, скажем, за годовое обслуживание карт. И в итоге за выгоду небольшой доли клиентов, которые будут пользоваться цифровым рублем, заплатят все остальные. Этакий банкет для избранных.
О рисках оттока пассивов и ликвидности
Т. Аитов: Прогноз об оттоке не менее 10% депозитов физических лиц за пять лет — это, по нашим оценкам, до 1,5 трлн рублей в год. Насколько банковская система готова к такому перераспределению? Какие последствия для кредитной активности, особенно для небольших региональных банков, которые сильнее других зависят от розничного фондирования?
Р. Прохоров: Здесь, конечно, есть определенный риск, и о нем уже много говорили. Но отток 10% депозитов — это, простите, фантастика, сценарий развития, который вряд ли реализуется. На горизонте пяти лет я бы ожидал максимум 1–2% оттока средств с текущих счетов. Тем более что административное продвижение цифрового рубля пока не планируется. Крупные банки с диверсифицированной ресурсной базой этого оттока просто не заметят — у них есть доступ к межбанку и корпоративным депозитам. Для региональных игроков, которые живут в основном за счет розницы, могут возникнуть некоторые, но явно некритические проблемы с ликвидностью. Так что паника, на мой взгляд, сильно преувеличена. Происходящее не цунами, а скорее небольшая рябь на воде.
О компенсации выпадающих доходов
Т. Аитов: В обзоре НРА упоминается, что банки смогут заработать на смарт-контрактах и новых сервисах от 17 до 61 млрд рублей. Насколько эти оценки реалистичны? Можете привести конкретные примеры продуктов, которые действительно заместили бы эквайринговую комиссию, или пока это гипотетика?
Р. Прохоров: Смарт-контракты — это уже не абстракция, банки тестируют такие сервисы на платформе цифрового рубля. Но есть одна ловушка: в России крайне низкая доля использования аккредитивов во внутренних расчетах. Чтобы рынок смарт-контрактов заработал, его придется создавать практически с нуля. А это потребует дополнительных маркетинговых бюджетов, акционных скидок по комиссиям — что, естественно, будет давить на финансовый результат проекта. Плюс инвестиции в разработку и ИТ-инфраструктуру. В итоге смарт-контракты могут оказаться продуктом, доступным только для клиентов крупнейших банков. Так что оценки НРА — скорее оптимистичный ориентир, чем гарантированный доход.
О дифференцированном эффекте для банков разных размеров
Т. Аитов: По данным НРА, малые банки теряют 0,8 млрд депозитов на каждый 1 млрд прироста цифрового рубля, а крупные — только 0,3 млрд. Означает ли это, что внедрение «новой российской валюты» объективно усилит конкуренцию и может ускорить консолидацию сектора? Как ассоциация видит защиту интересов мелких игроков?
Р. Прохоров: С конкретными цифрами можно спорить, но тренд очевиден: малые банки оказываются в более уязвимом положении. Хотя цифровой рубль сам по себе не является единственной причиной — это скорее еще один фактор давления. Финансовые услуги становятся все более высокотехнологичными, требуют больших затрат, квалифицированного персонала и т. д. Возможности небольших банков соответствовать этому мейнстриму сокращаются, и, естественно, возникают вопросы о модификации их бизнес-моделей. Можно пытаться делать лайт-версии новых технологий для малых банков, но это не может длиться вечно — рано или поздно придется делать выбор. Так что консолидация, вероятно, ускорится, но это не катастрофа, а эволюция.
О киберустойчивости и квантовых угрозах
Т. Аитов: НРА также предупреждает о потенциальной уязвимости криптозащиты цифрового рубля перед квантовыми вычислениями. Какова, на ваш взгляд, реальная степень готовности регулятора и банков к такому вызову? Есть ли конкретный план перехода на постквантовые алгоритмы или это пока вопрос отдаленной перспективы?
Р. Прохоров: Квантовая угроза — тема, требующая серьезного отношения. В ЦБ и крупных банках уже созданы рабочие группы по постквантовой криптографии, но пока мы на стадии научных исследований, практически реализованных решений нет. Однако здесь есть архитектурное преимущество цифрового рубля: это модель с центральной платформой, где ЦБ может оперативно обновлять алгоритмы защиты, не затрагивая клиентские устройства. В отличие от традиционного блокчейна, где изменение протокола — сложный консенсус-процесс. Так что я оцениваю готовность как среднюю, но регулятор архитектурно в более выигрышной позиции, чем частные сети. И это вселяет определенный оптимизм.
О международном применении и санкционных ограничениях
Т. Аитов: Ранее вы не раз говорили, что цифровой рубль может стать инструментом для трансграничных расчетов. Какие сценарии вы считаете реалистичными в текущих санкционных реалиях, с учетом отключения от SWIFT? С какими основными барьерами — технологическими, юридическими или политическими — мы столкнемся?
Р. Прохоров: Когда обсуждают трансграничные расчеты, часто забывают, что это не одностороннее движение, а танец с партнерами. Их целеполагание здесь принципиально важно. Наши партнеры по ВЭД находятся, фигурально выражаясь, между Сциллой и Харибдой — они хотят заработать на операциях с Россией, но боятся попасть под вторичные санкции. Цифровой рубль, как и другие цифровые валюты центробанков, этой парадигмы не меняет. И еще важный момент: возможности продвижения цифровой валюты на рынок трансграничных расчетов определяются размером экономики страны. Поэтому пока наш цифровой рубль в этом плане проигрывает цифровому юаню.
О тарифах и поэтапном внедрении
Т. Аитов: Вы упомянули, что для банков важно сохранить ликвидность. А что насчет тарифов для граждан и бизнеса? Некоторые эксперты предлагают, чтобы избежать оттока в цифровой рубль, ввести льготный период с субсидированием комиссий для банков. Поддерживаете ли вы такую инициативу?
Р. Прохоров: Субсидирование — палка о двух концах. С одной стороны, оно помогает, с другой — не решает проблему, а лишь заметает ее под ковер, причем временно. К тому же субсидии — это финансирование узкой группы за счет всех остальных, что не очень рационально. Темпы внедрения цифрового рубля дают банкам достаточно времени для анализа и поиска компенсаций. И не стоит исключать, что сам проект трансформируется, как это и произошло в Китае, — тогда и «модель угроз», и окно возможностей изменятся. Так что я бы не торопился с субсидиями.
Т. Аитов: Спасибо вам за такой развернутый, честный и живой диалог. Очень ценно, что вы сегодня подчеркнули разницу между пессимистичным сценарием и реальной стратегией. Надеюсь, выводы НРА станут для банков не поводом для паники, а инструментом для планирования.
Р. Прохоров: Уверен, наша главная задача — не бояться цифрового рубля, а научиться на нем зарабатывать, используя его сильные стороны для создания новых продуктов. Скепсис полезен, но только если он ведет к действиям, а не к стенаниям. А мы, как говорится, люди действия.