








Российский трансгран. Рынок, которого нет в статистике


В 2021 году Банк России опубликовал последнюю подробную картину трансграничных переводов физлиц: $43,9 млрд за год, с разбивкой по странам и целям. Швейцария, США, Великобритания в лидерах, на оплату услуг $2 млрд, на образование – $334 млн. Дальше статистика обрывается. С 2022 года по известным причинам регулятор публикует только переводы без стран и целей, а разбивку по странам и вовсе не публикует.
Так рынок, где каждый месяц происходят миллионы операций, выпал из официальной статистики. Для платежной индустрии проблема практическая: нельзя оценить сегмент, спланировать продукт и посчитать риск, если неизвестно даже, растет рынок или сжимается. Пять лет его восстанавливают по косвенным данным: отчетам нацбанков соседних стран, платежному балансу, поисковым запросам и прайсам посредников. Ниже собрана эта картина, авторские замеры по открытым источникам, снятые 29 сентября – 4 октября 2026 года, и данные «Кошелька Алтын» по категориям оплат.
Пять лет, одиннадцать поворотов: 2022–2026 гг.
2022: шок и самостоятельный путь
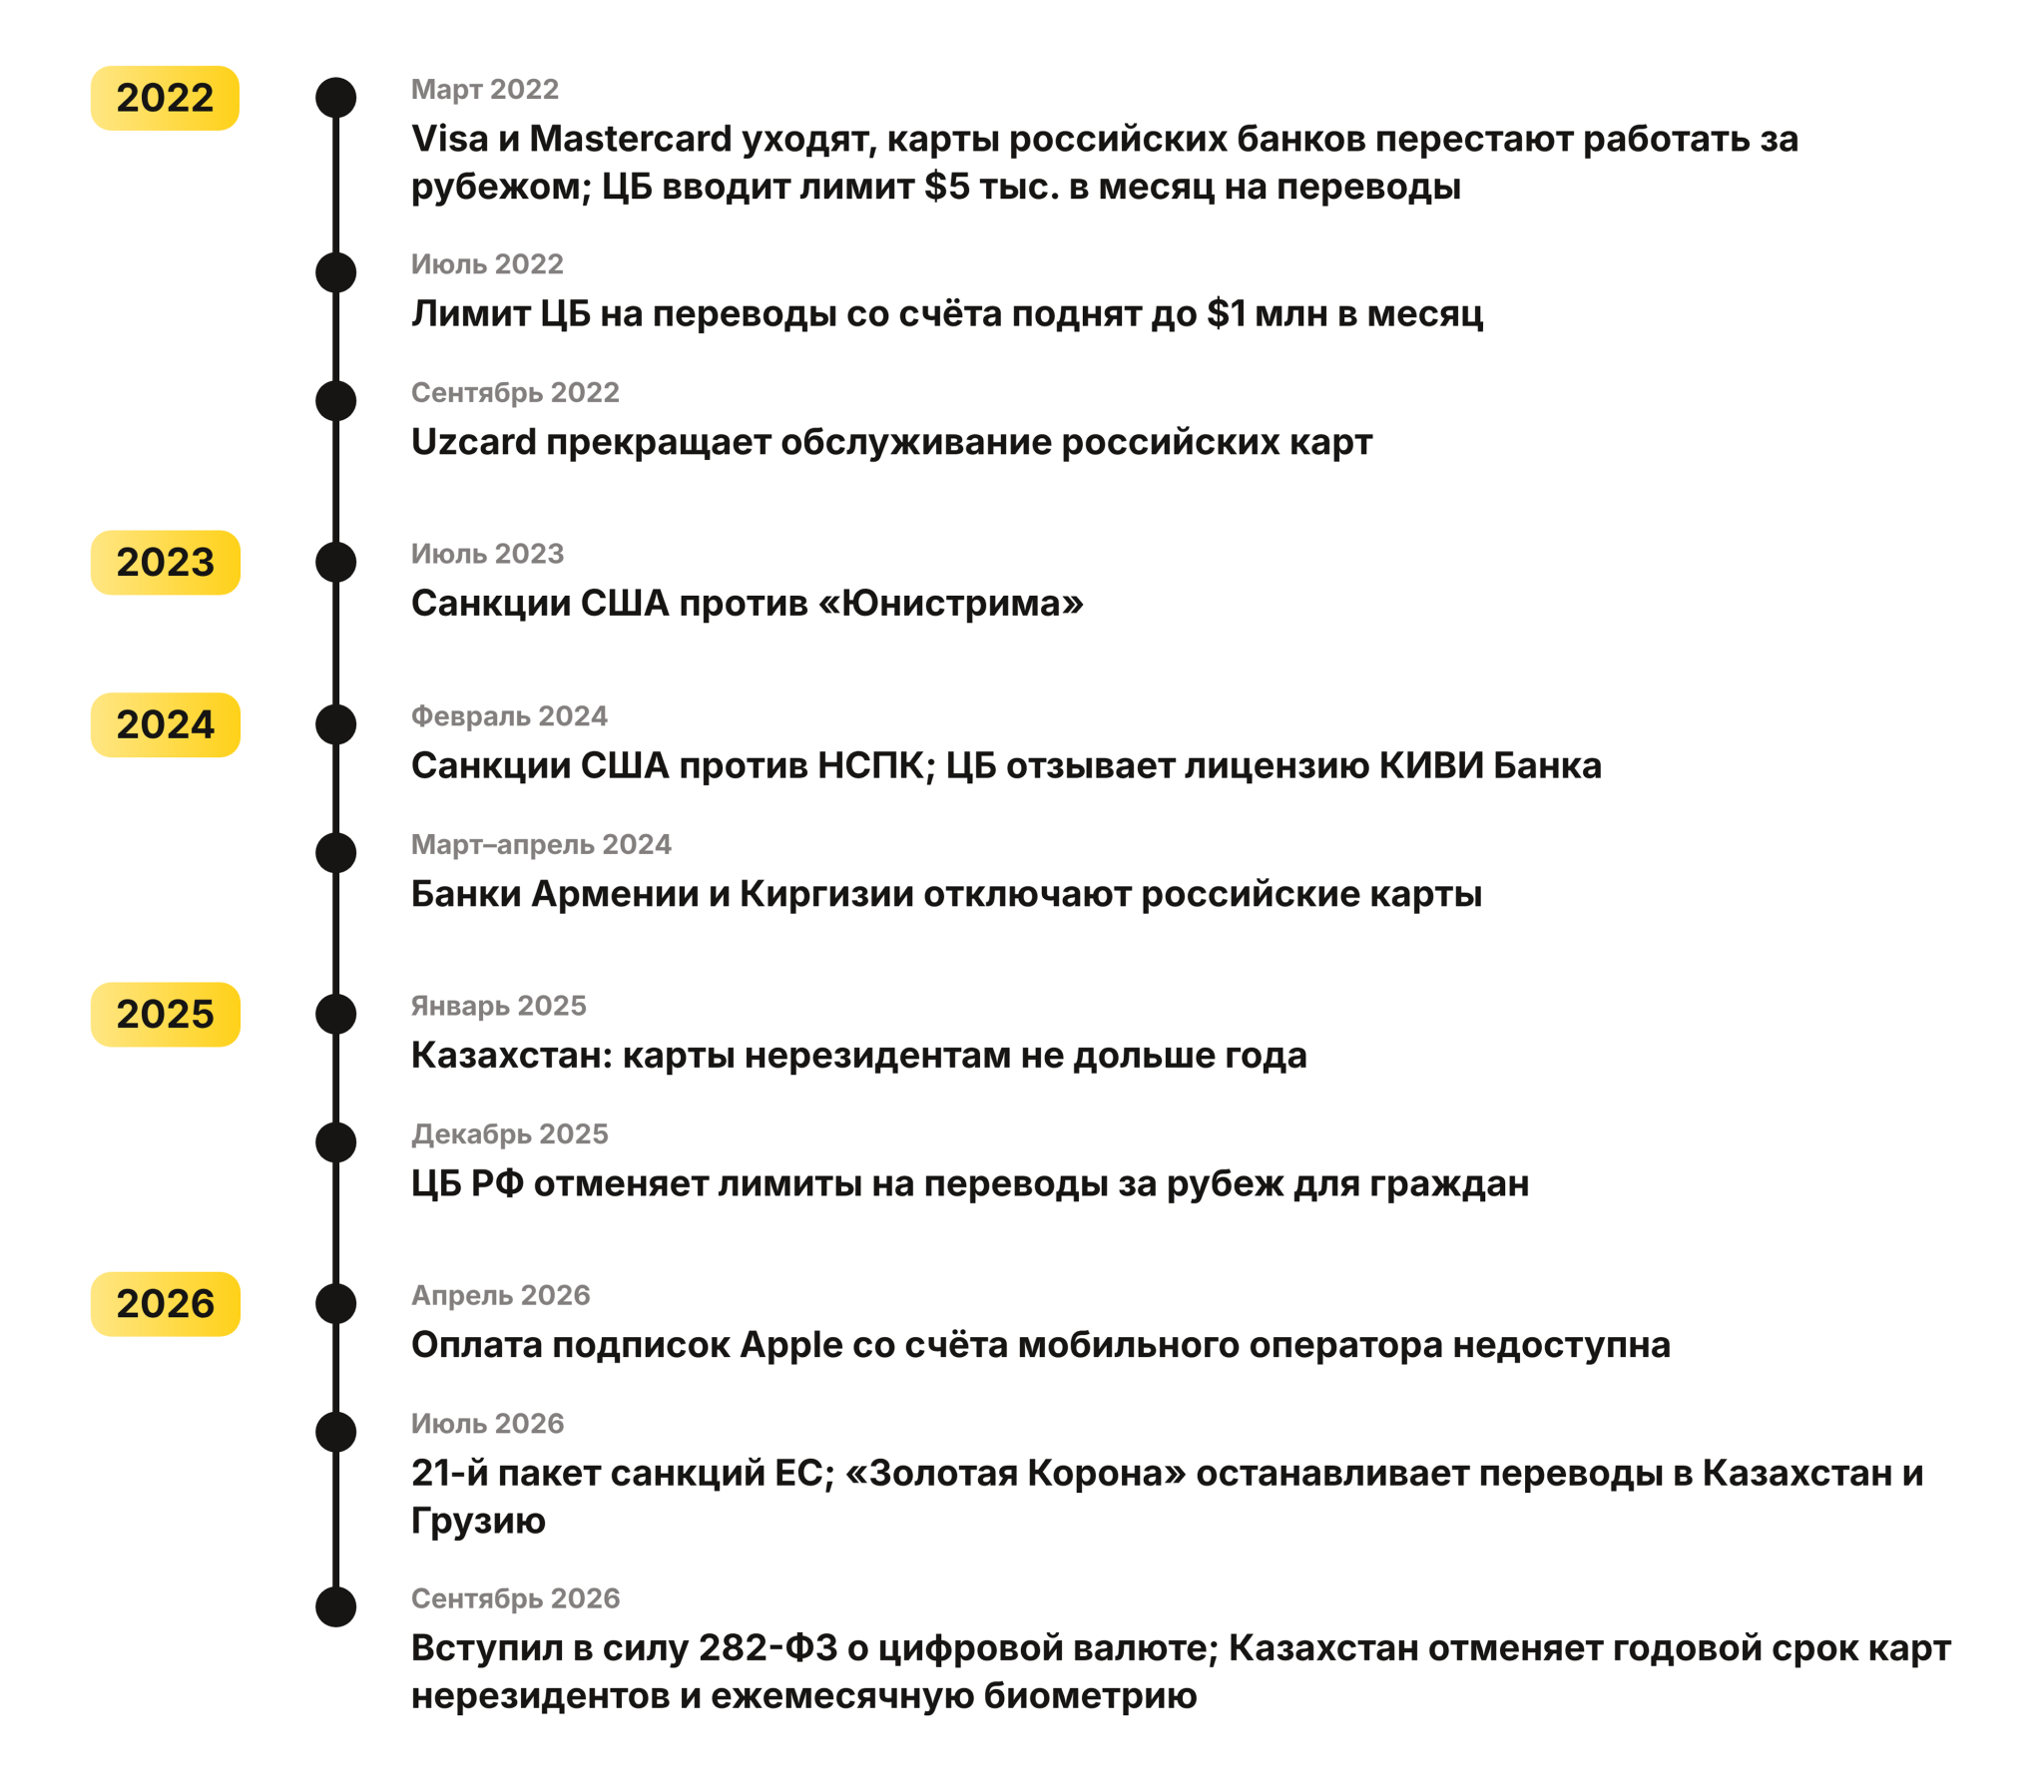
5 марта 2022 года Visa и Mastercard остановили операции в России, а Банк России подтвердил: карты российских банков за рубежом и в иностранных интернет-магазинах не работают. Тогда же ЦБ ограничил переводы за рубеж суммой $5 тыс. в месяц. К июлю они выросли до $1 млн со счёта.
Первый ответ рынка был самостоятельным: люди поехали открывать счета в соседних странах. По словам главы казахстанского финрегулятора, за 2022 год россияне открыли в банках Казахстана более 500 тыс. счетов. Валютные переводы физлиц из России за год, по оценке ЦБ, составили $54,3 млрд.
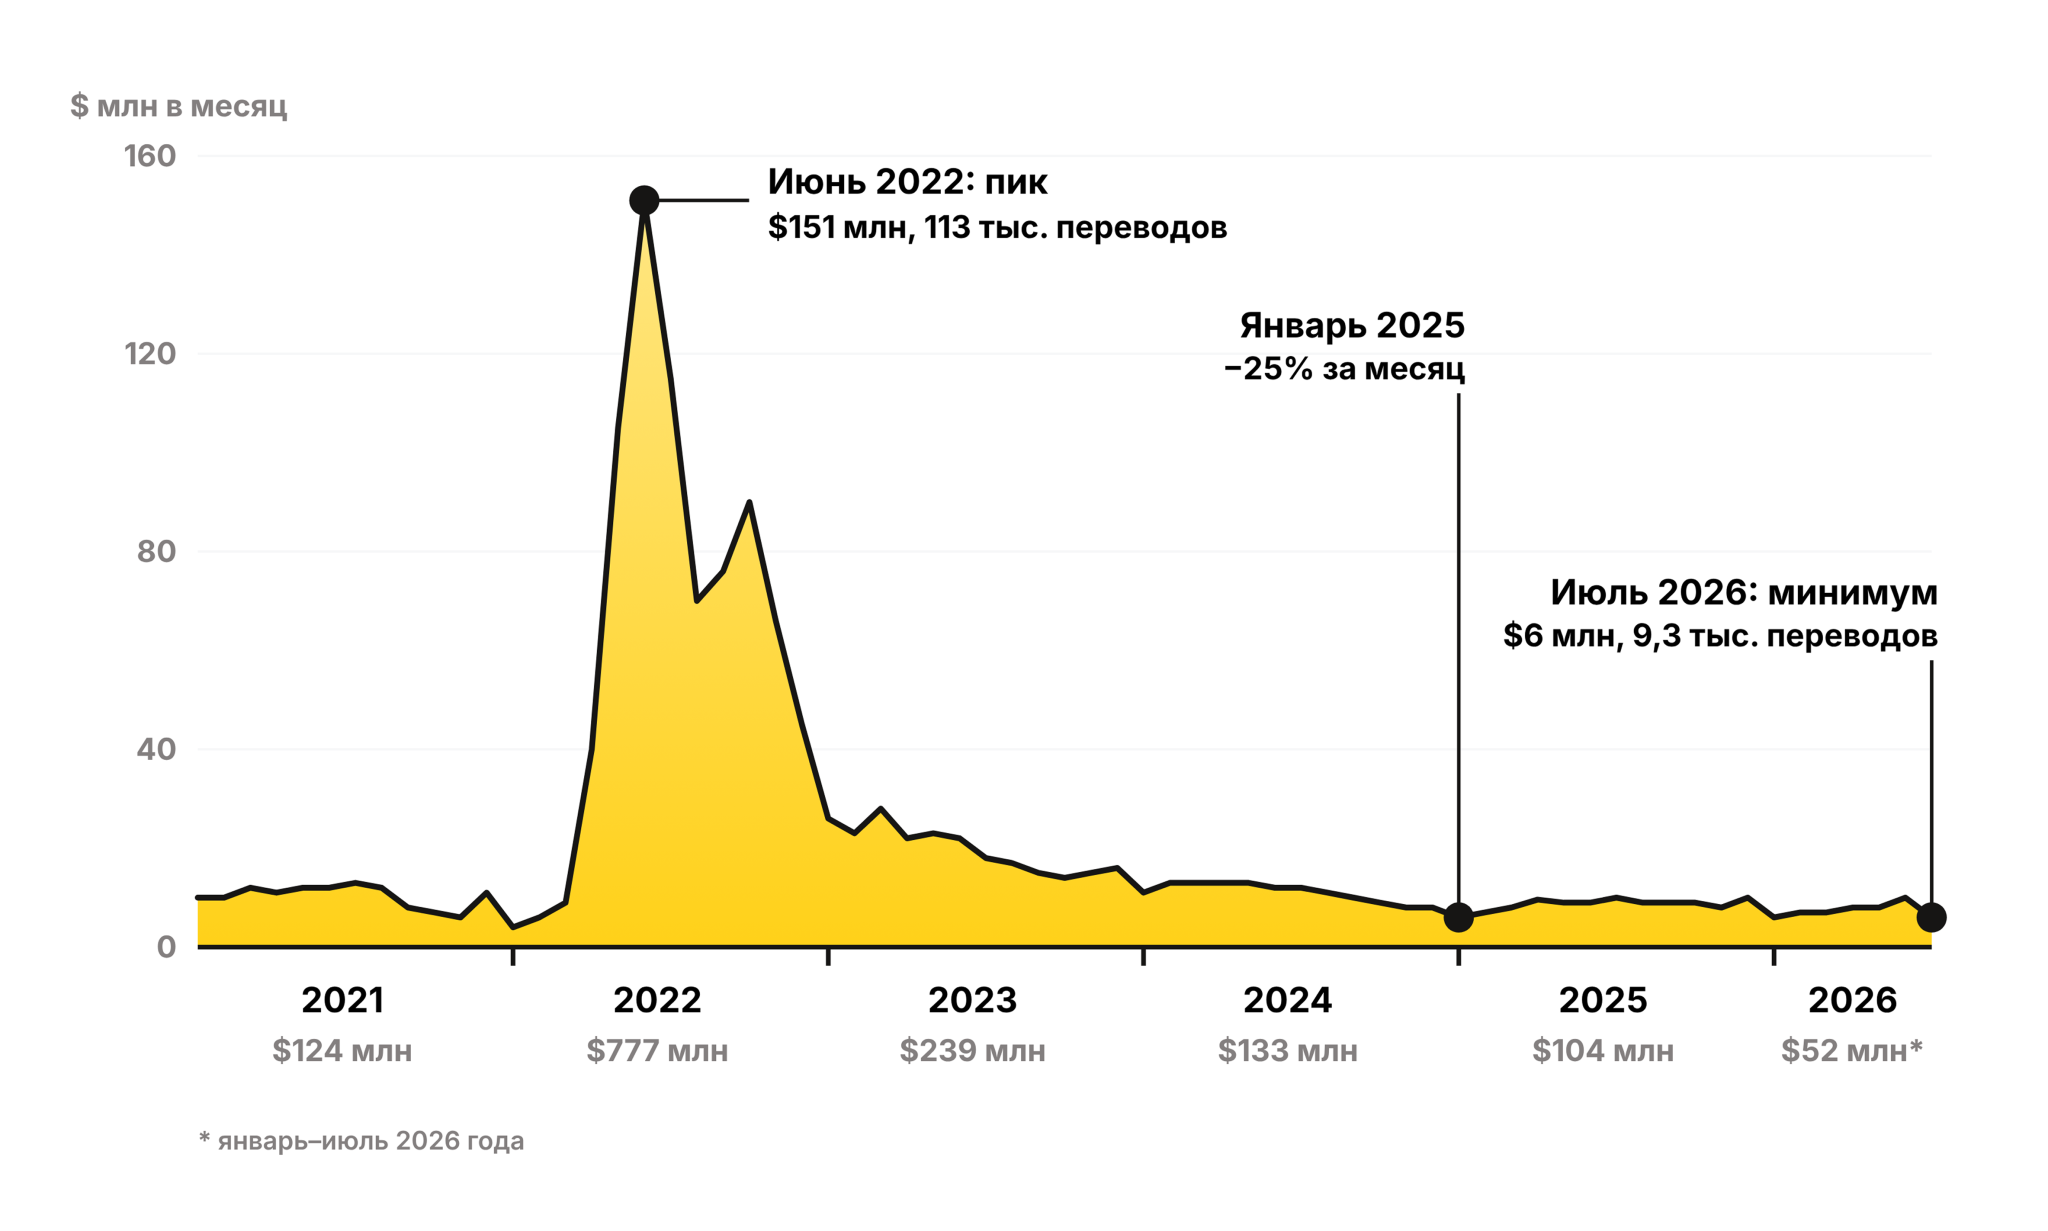
Казахстанский коридор заслуживает отдельного взгляда. Поток трудовой миграции из Казахстана в Россию невелик, поэтому переводы туда показывают деньги самих россиян без примеси мигрантских переводов, определяющих потоки в Узбекистан и Киргизию. Автор настоящей статьи собрал 67 месячных отчетов Нацбанка Казахстана, с января 2021-го по июль 2026-го. В июне 2022 года из России туда пришло 113 тысяч переводов на $151 млн, в 15 раз больше обычного месяца 2021 года. Средний перевод вырос с $291 до $1332 – деньги релокантов.
Коридор Россия → Казахстан сжался в 25 раз от пика 2022 года
2023–2024: отключения по расписанию
Дальше рынок жил между санкционными списками. В июле 2023 года под санкции США попал «Юнистрим», в феврале 2024-го НСПК, тогда же ЦБ отозвал лицензию у КИВИ Банка. В феврале 2024 года российские карты перестал обслуживать крупнейший банк Казахстана, весной то же сделали банки Киргизии и Армении.
Валютные переводы физлиц за 2023 год упали до $27,8 млрд, на 48,8%. Казахстанский коридор к концу 2024 года сжался до $8–9 млн в месяц, а в январе 2025-го, когда Казахстан ограничил срок карт нерезидентов одним годом, просел еще на четверть.
Обратный поток почти не изменился: Казахстан → Россия дал $416 млн в 2021 году и $431 млн в 2025-м. Санкции и отключения сжали единственный коридор, по которому россияне выводили деньги наружу.
Параллельно менялась география самих людей. По данным МВД Казахстана, страна выдала россиянам 138 тысяч разрешений на временное проживание в 2022 году и 70 тысяч в 2025-м. В Сербии к концу 2025 года действовали 55 тыс. временных видов на жительство граждан России: 47,7% всех иностранцев с таким статусом. Каждый релокант платит и получает деньги через границу регулярно: отключение очередного канала означает поиск следующего, платежи не прекращаются.
2025: деньги снаружи, правила внутри
В 2025 году произошло то, что мало кто заметил: 5 декабря Банк России отменил лимиты на переводы за рубеж для граждан. Ограничение, открывшее всю историю, исчезло. Спрос никуда не делся, но он поменял форму.
Платежный баланс показывает, куда ушли деньги. Расходы россиян на личные поездки за рубеж выросли с $10,3 млрд (2021) до $47,9 млрд (2025). Импорт аудиовизуальных услуг, включая стриминги и цифровые подписки, за четыре года упал с $1010 млн до $398 млн. Оплата подписок не исчезла, она перестала быть видна как импорт услуг и ушла в каналы, учитываемые как переводы или невидимые для статистики.
2026: посредники вместо счетов
С 1 апреля 2026 года Apple перестала принимать оплату подписок со счёта мобильного оператора, последнего массового способа платить без зарубежной карты. По выгрузке Google Trends, сделанной автором настоящей статьи, запрос «оплатить подписку» в апреле 2026 года достиг индекса 95 против 100 в марте 2022-го. Запрос «оплатить Apple» превысил уровень марта 2022 года. Одновременно запрос «открыть счет в Казахстане» упал примерно в 7 раз от уровня 2022 года, а «оформить зарубежную карту» вышел на исторический максимум в июне 2026-го.
Это и есть главный сдвиг пяти лет: с самостоятельного пути на сервисный. Россиянин больше не летит открывать счет, он покупает карту или оплату у посредника. Масштаб предложения виден невооруженным глазом: на Авито по запросу «зарубежная карта» система показывает больше 58 тыс. объявлений, и первая страница выдачи целиком состоит из посредников с ценами от 300 ₽ за транзакцию до 7000 ₽ за открытие карты. В Telegram сложились два отдельных кластера каналов, «карты» и «оплата сервисов», у лидеров по 20–30 тыс. подписчиков.
Регулирование тоже сдвинулось. 282-ФЗ с 1 сентября 2026 года оставил расчеты цифровой валютой только для внешнеторговых договоров, а 21-й пакет санкций ЕС в июле затронул операторов «Золотой Короны», и переводы через нее в Казахстан и Грузию остановились. Казахстанский коридор в июле 2026-го показал минимум по числу переводов за весь ряд: 9,3 тысячи на $6 млн. Число переводов падает быстрее сумм, средний чек вырос до $600–720: коридор стал редким, но крупным. Казахстан с 29 сентября отменил обязательный годовой срок карт для нерезидентов и их ежемесячную биометрическую проверку: срок карты теперь устанавливает банк. Статья 21 того же 282-ФЗ с 1 июля 2027 года обяжет российские банки отказывать в трансграничных карточных переводах нелегальным организаторам оборота цифровой валюты: еще один канал закроется по расписанию.
Кто платит и сколько стоит серый маршрут
Спрос устроен просто. В 2025 году россияне выезжали за рубеж 31,5 млн раз. Нейросетями за год пользовались 78% интернет-пользователей. По опросу МТС AdTech, подписку на ИИ регулярно оформляют 13% россиян, а 17% выбирают только зарубежные нейросети. Добавьте подписки, игры, обучение и семейные переводы релокантам.
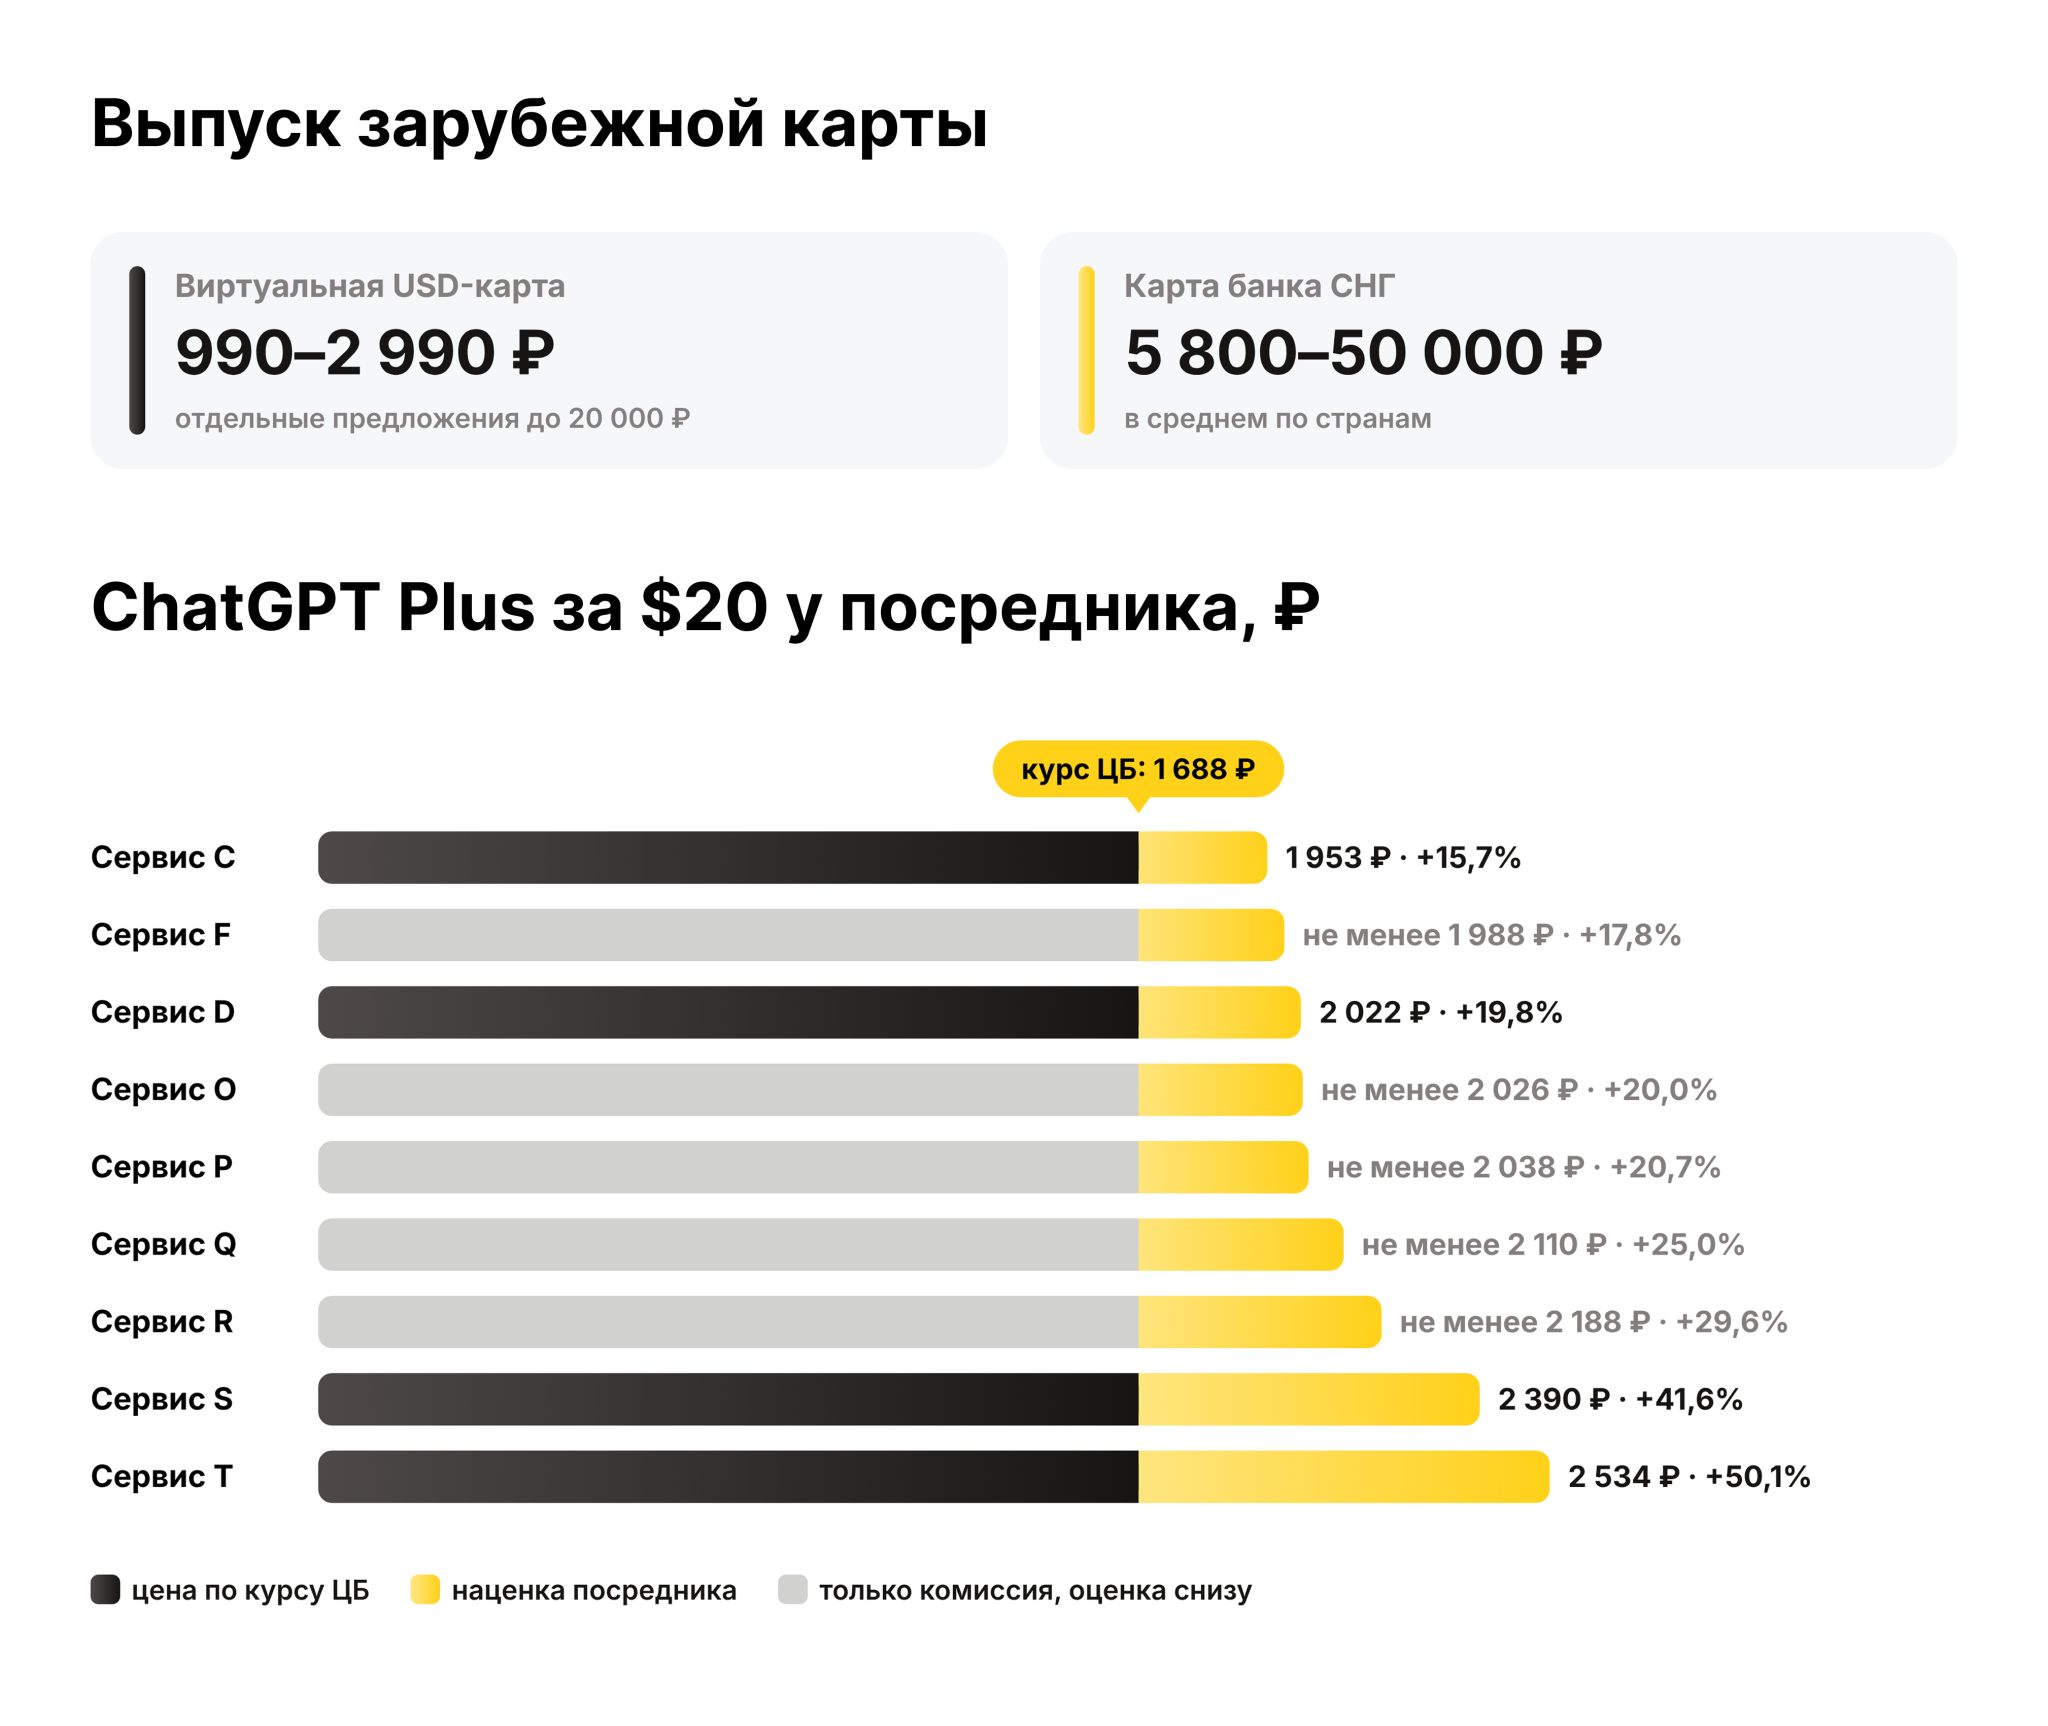
Автор настоящего обзора проанализировал цены у 24 посредников на одну дату. Рынок карт раскололся на два класса: виртуальные долларовые карты «для подписок» стоят 990–2990 ₽ и больше, некоторые доходят до 15–20 тыс. ₽, карты банков СНГ (в среднем по странам) 5,8–50 тыс. ₽. Карту казахстанского банка разные посредники продают и по 12 тыс. ₽, и по 109,9 тыс. ₽: цену задает посредник, банк здесь ни при чем. ChatGPT Plus стоит 1688 ₽ по курсу ЦБ, посредники берут 1953–2534 ₽. Главный инструмент наценки скрыт в курсе: 95–101 ₽ за доллар при официальных 84,4 ₽. Из девяти сервисов оплаты итоговую цену в рублях показывают два.
Два ценовых класса карт и наценка от 16 до 50% за ChatGPT Plus
После 2022 года владельцы iPhone разошлись по двум путям. Одни сменили регион Apple ID на турецкий, американский или другой зарубежный. Зарубежного счёта или виртуальной карты у большинства не было, и платить они стали подарочными картами нужной страны. Другие остались в российском регионе и платили со счёта мобильного оператора, а после 1 апреля 2026 года у них остались только подарочные карты в рублях.
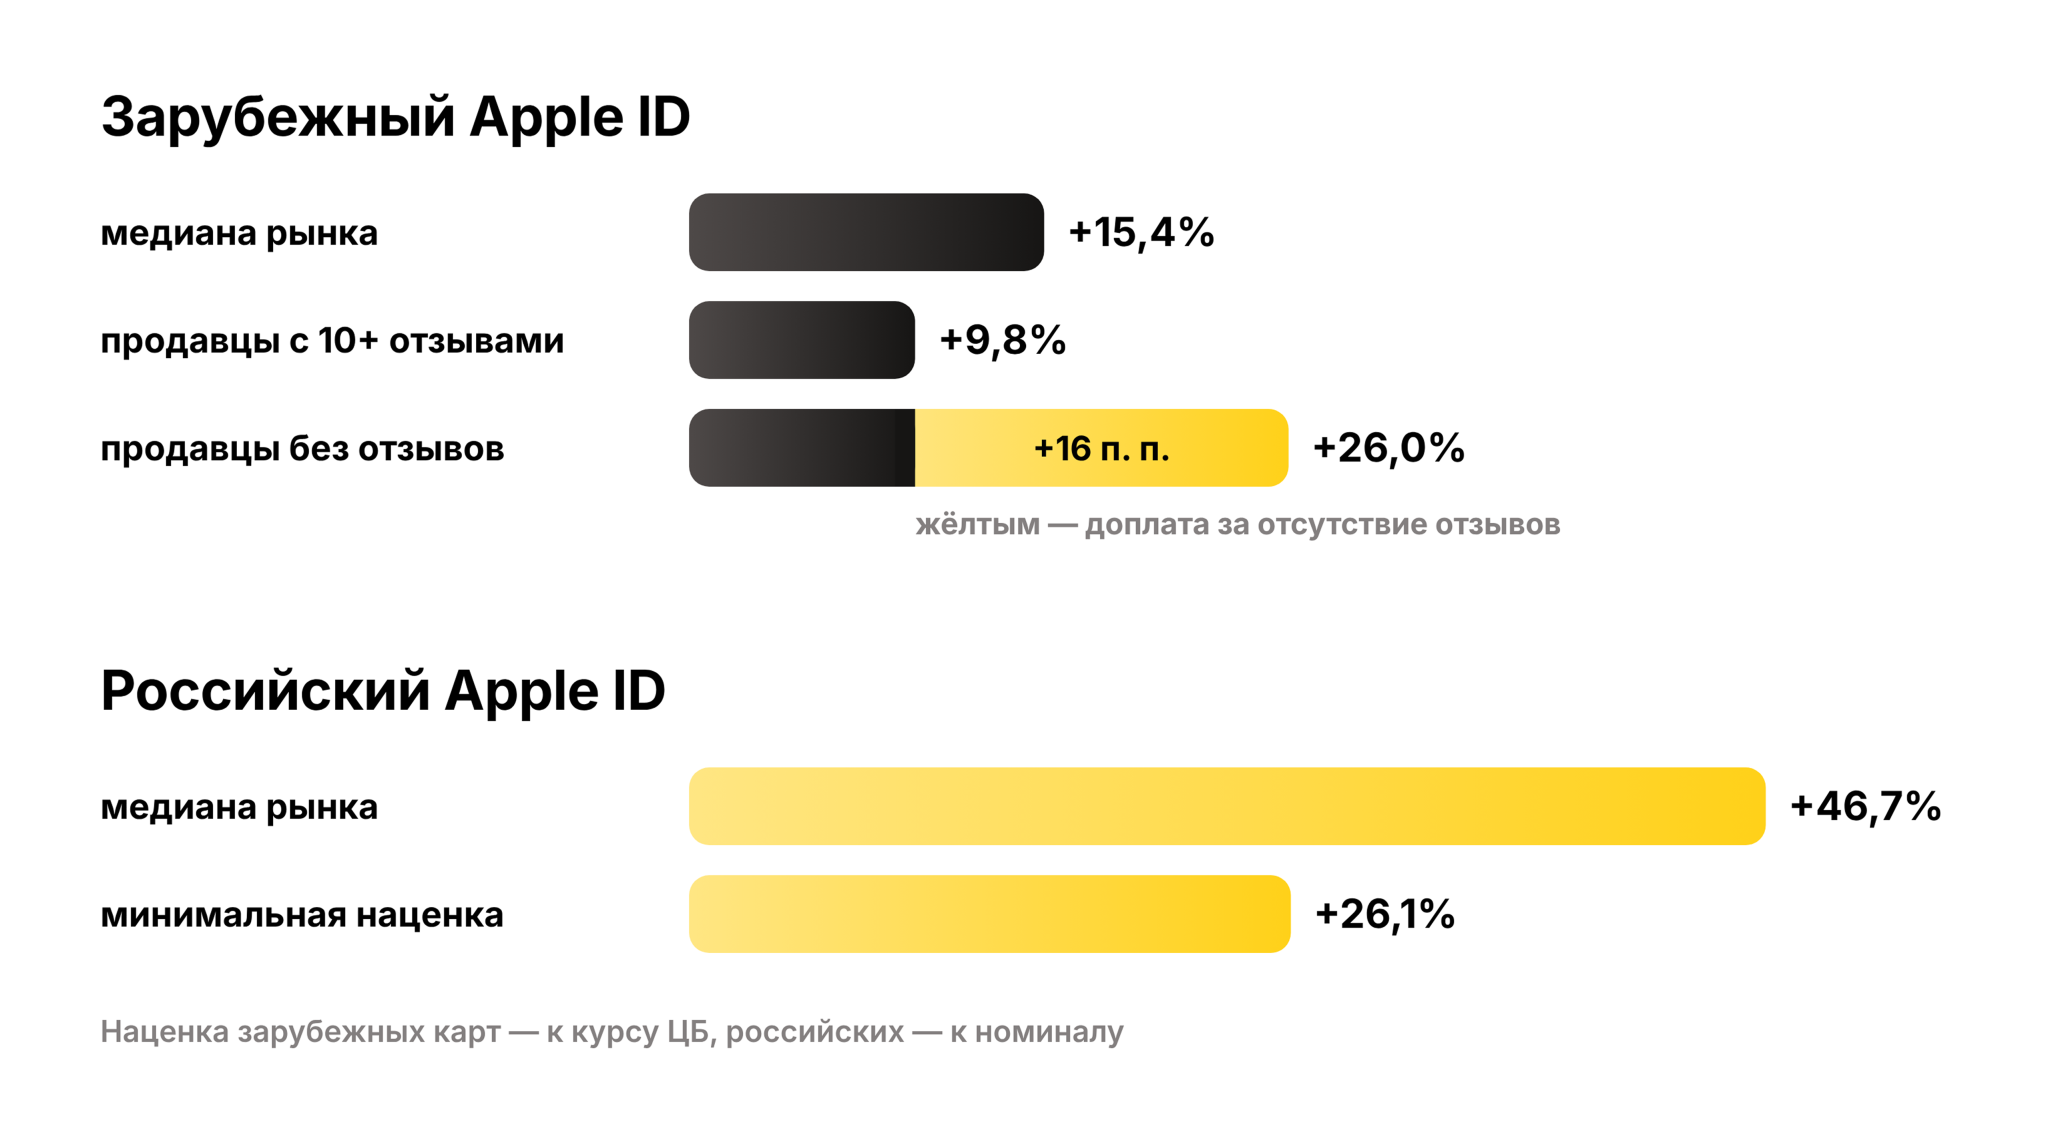
Автор настоящего обзора сравнил оба рынка на одной площадке цифровых товаров. Карты для зарубежных аккаунтов продаются с медианной наценкой 15% к курсу ЦБ: продавцы с десятью и более отзывами берут 9,8%, продавцы без отзывов 26%, и репутация стоит 16 процентных пунктов. У карт российского региона медианная наценка к номиналу 47%, втрое выше, минимальная 26%, и ни одно из 60 предложений не продается дешевле +25%. Спрос массовый: самое продаваемое предложение российских карт набрало 6,7 тысячи продаж за последний месяц. Не сменивший регион пользователь отдает посреднику почти половину суммы каждой покупки в App Store.
Репутация продавца стоит 16 процентных пунктов наценки
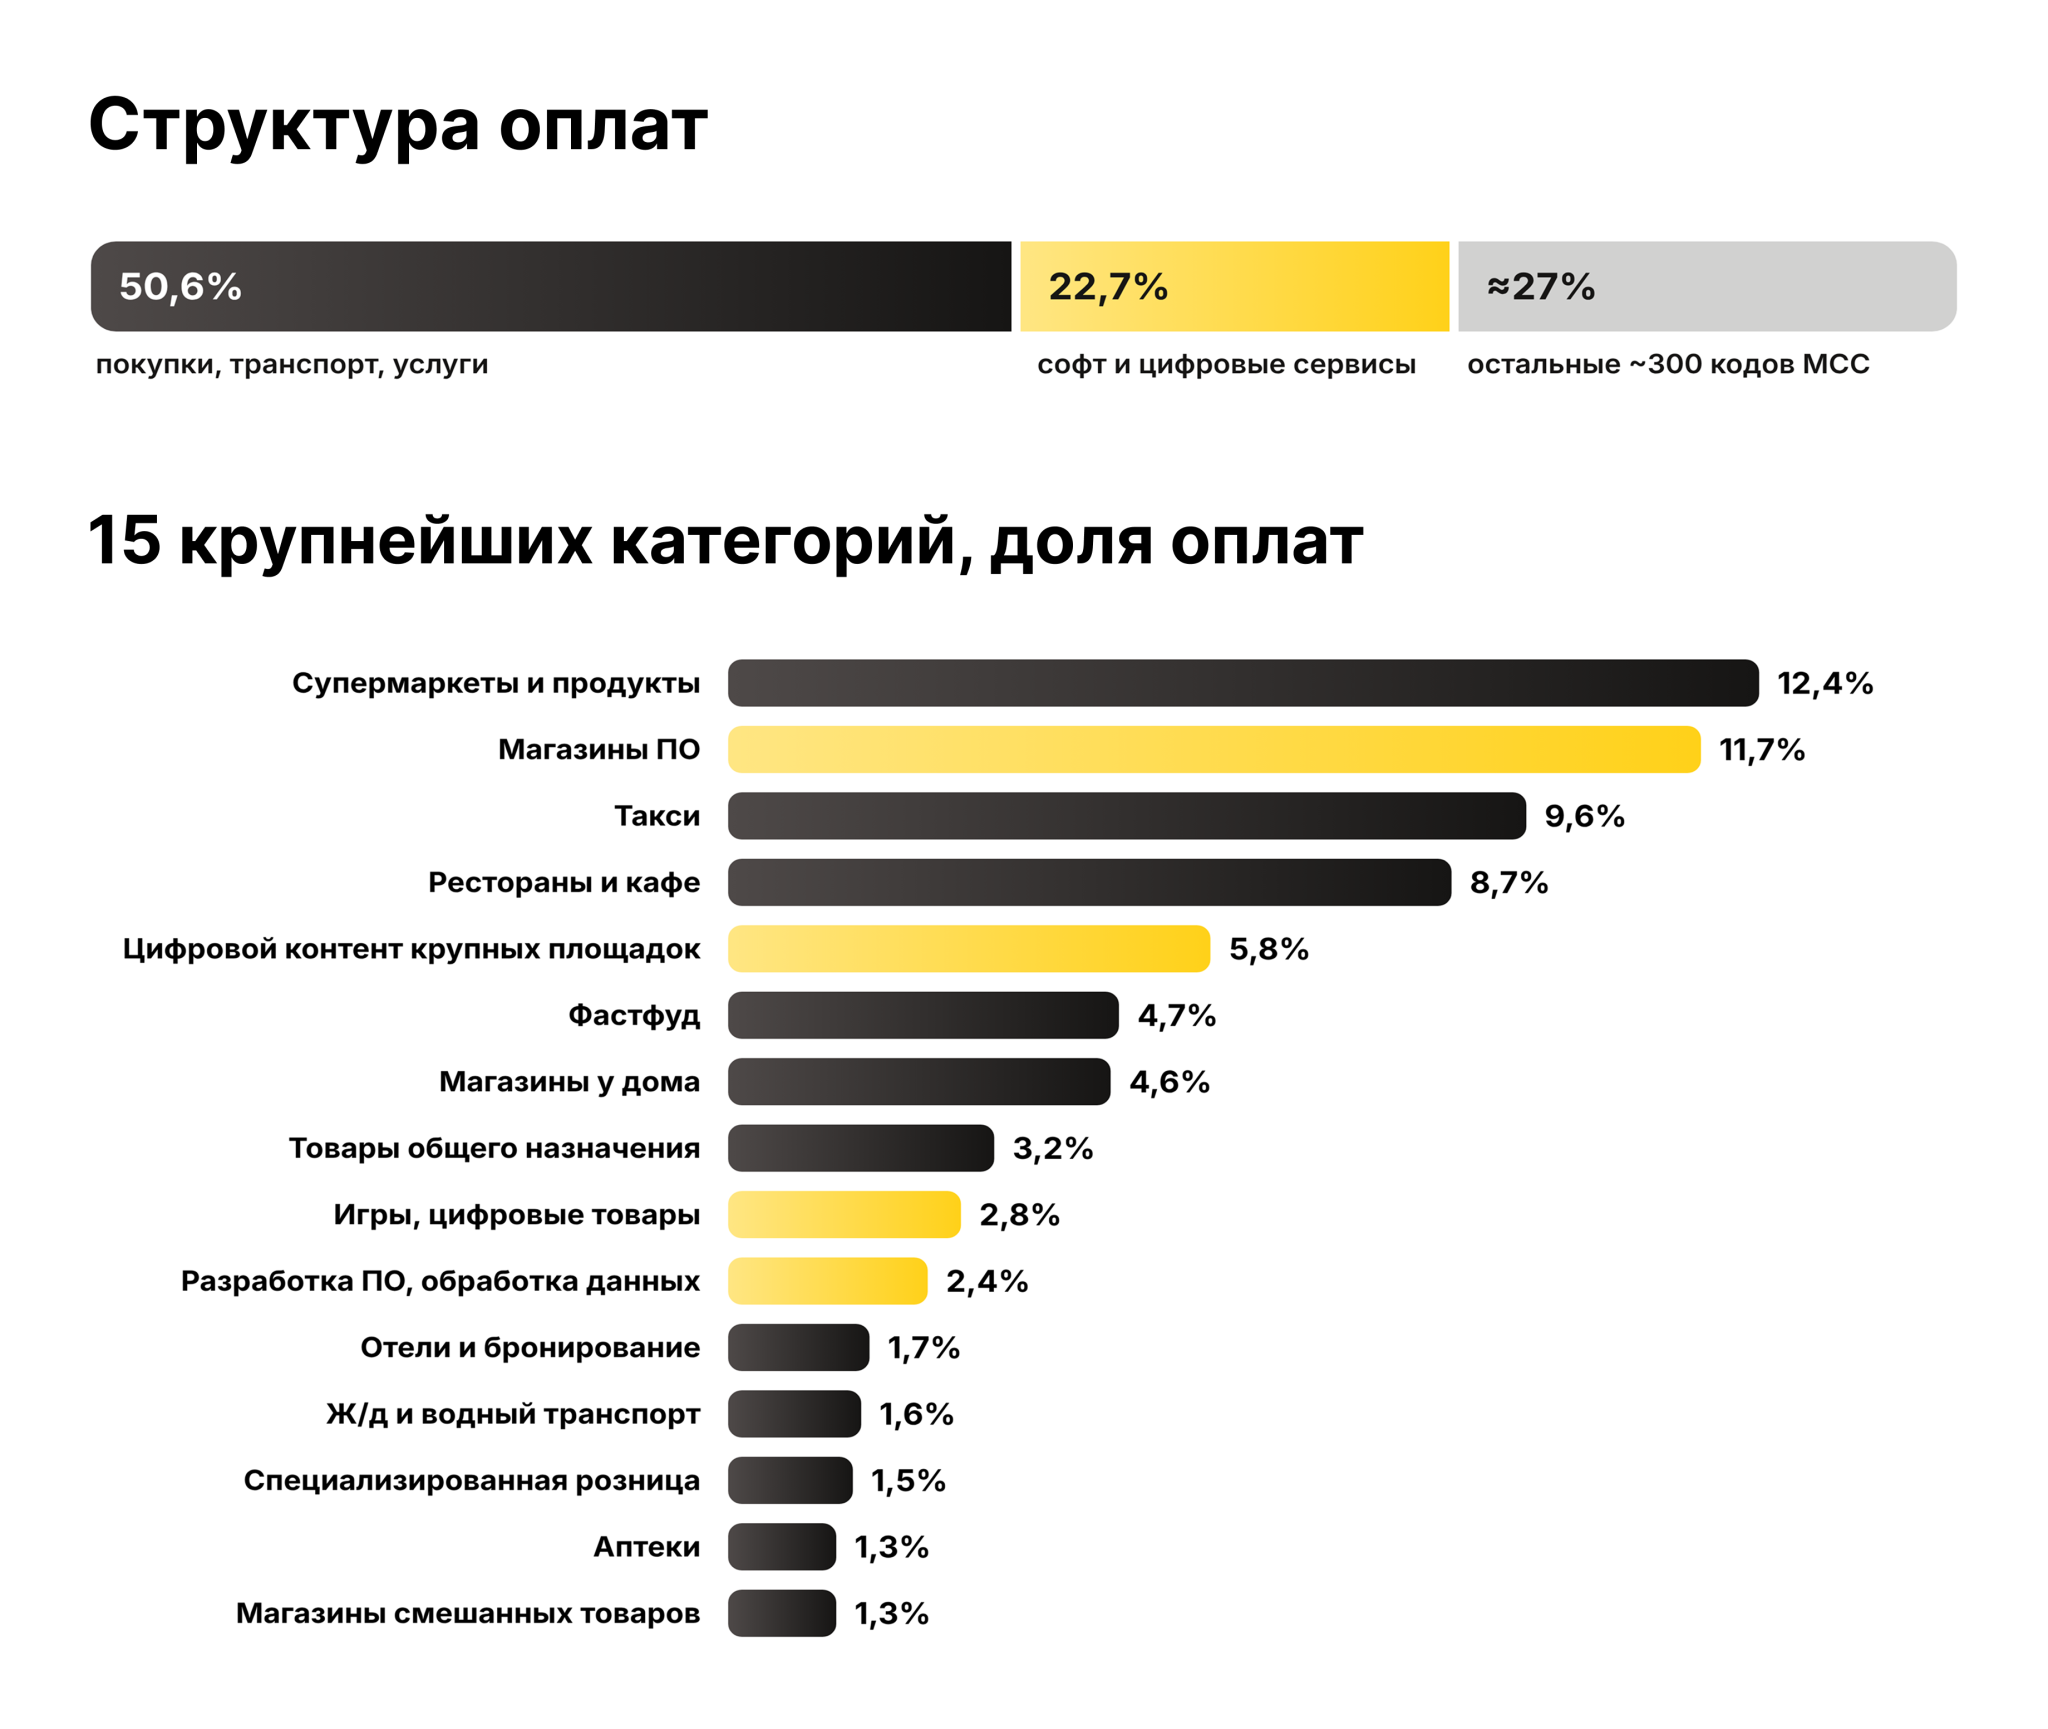
Изнутри спрос выглядит шире подписок. По данным «Кошелька Алтын» за август–сентябрь 2026 года, среди успешных оплат международной картой первые места занимают супермаркеты (12,4%), магазины ПО (11,7%), такси (9,6%) и рестораны (8,7%). На покупки, транспорт, общепит и проживание приходится половина оплат. Софт, цифровой контент и игры дают 22,7%, остальные 27% распределены примерно по 300 кодам MCC. По моей оценке, такой картой пользуются для повседневных расходов в поездках и за рубежом, подписки – только часть ее нагрузки.
Куда и за что платят за рубеж клиенты Кошелька Алтын
Выводы для рынка
-
Рынок трансграничных платежей физлиц существует и измерим, просто мерить его нужно не по нашей статистике. Отчеты Нацбанка Казахстана, платежный баланс и поисковый спрос дают согласованную картину: спрос стабилен, каналы меняются, число операций падает, а их размер растет.
-
Конкуренция 2026 года идет за прозрачность цены: доступ к карте перестал быть дефицитом. Наценка через внутренний курс и скрытые минимумы держится на том, что покупателю сложно посчитать итог. Продукт, показывающий полную стоимость операции до подтверждения, выигрывает у серого рынка без демпинга. Сюда относится и все, чего покупатель у посредника лишен: понятный статус операции, возврат по правилам, письменная претензия со сроком ответа.
-
Год между отменой лимитов ЦБ и биометрией в Казахстане показывает направление регулирования по обе стороны границы: от запретов к идентификации. Инфраструктурой рынка станут игроки, прошедшие идентификацию первыми и спрятавшие ее внутри продукта.