








Защита прав потребителей финансовых услуг напрямую влияет на репутацию, лояльность и операционные риски


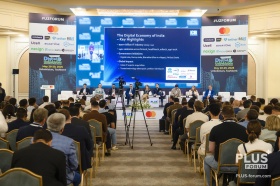
Модератором сессии «Защита прав потребителей финансовых услуг: защита от недобросовестных практик, информирование и новые стандарты» выступила Елена Ненахова, заместитель руководителя Службы по защите прав потребителей, Банк России.
В рамках круглого стола экспертов обсудили самые острые темы, среди которых:
· Меморандумы и банковские стандарты, как реальный шанс для банков самим установить правила работы с клиентами, не дожидаясь жестких законодательных ограничений.
· Банкострахование. Законопроект, который может закрепить единые требования к страховщикам через кредитные рейтинги и правила Правительства РФ.
· «Раздолжнители». Рынок псевдоюридических услуг, где посредники обещают «гарантированное списание долгов», но на деле блокируют прямой диалог банка с должником, мешают реструктуризации и подталкивают клиентов к новым займам для оплаты своих услуг.
В диалоге приняли участие:
· Оксана Байда, вице-президент - директор департамента кредитного и комиссионного розничного бизнеса, ПАО «Банк ПСБ»;
· Александр Долганов, заместитель председателя правления, Банк «Центр-инвест»;
· Сергей Колганов, и.о. директора Департамента поведенческого надзора, Банк России;
· Иван Осколков, управляющий директор - директор Центра GR, ПАО Сбербанк;
· Ольга Сергеева, начальник Управления контроля финансовых рынков, Федеральная антимонопольная служба Российской Федерации;
· Артем Тынчеров, начальник Управления по работе с органами государственной власти и общественными организациями-старший вице-президент, Банк ВТБ (ПАО);
· Евгений Уфимцев, президент, Всероссийский союз страховщиков.
Оксана Байда отметила, что в процедуре банкротства, крайне важно выстроить адекватный диалог банков с клиентами, и провести четкую границу между профессиональными добросовестными консультантами и «раздолжнителями». В этом смысле реальную помощь может оказать Меморандум о долговом консультировании физических лиц, который 7 августа 2026 года утвердила рабочая группа при Ассоциации банков России. Документ устанавливает единые ориентиры для участников рынка долгового консультирования, охватывает все ключевые аспекты деятельности долговых консультантов. Спикер уточнила, что данный Меморандум поможет вывести из «серой зоны» многие процедуры, условия станут более прозрачными, клиенты не смогут уклоняться от платежей и уходить в «серые схемы». Кроме того, это поможет снизить издержки на досудебные процедуры.
Артем Тынчеров согласился с этой точкой зрения, отметив, что сейчас даже запрет на рекламу «раздолжнителей» во многих регионах не работает.
Участники дискуссии подробно обсудили, как стандарты долгового консультирования помогут отсечь недобросовестных игроков и повысить эффективность работы банков с проблемной задолженностью.
В свою очередь, Сергей Колганов отметил, что хотя кредитование активно развивается в том числе и в онлайн-формате, учитываются многие риски, внедрено управление продуктами, но есть нюансы. В частности, речь идет о случаях, когда клиенту навязываются дополнительные услуги, которые ему не нужны.
Ольга Сергеева подняла тему о праве кредитных организаций и заемщиков выбирать страховую. Собравшиеся обсудили как обеспечить заемщику свободу выбора страховой компании без увеличения ставки, но при этом снизить риски невозврата кредитов для банков.
Отмечалось, что банки сохранят риск-ориентированный подход и возможность устанавливать собственные требования к страховщикам. Потребители получат реальную свободу выбора и снижение стоимости полисов через конкуренцию. Регулятор – снижение жалоб на навязывание страховщиков и повышение удовлетворенности потребителей. Кроме того, страховое сообщество подготовило свои отраслевые стандарты, повышающие ценность страхового продукта на кредитном рынке. Их внедрение потребует перестройки работы не только страховых компаний, но и банковских каналов продаж страховки.
В итоге финальной сессии форума, участники отметили, что защита прав потребителей финансовых услуг – один из ключевых приоритетов государственной политики на 2025–2027 годы. Для банков это также требование регулятора, и точка роста: клиентоориентированность напрямую влияет на репутацию, лояльность и операционные риски.