




От банков к МФО: как расширяется применение биометрии в финансовом секторе


Почему биометрия выходит за пределы банков
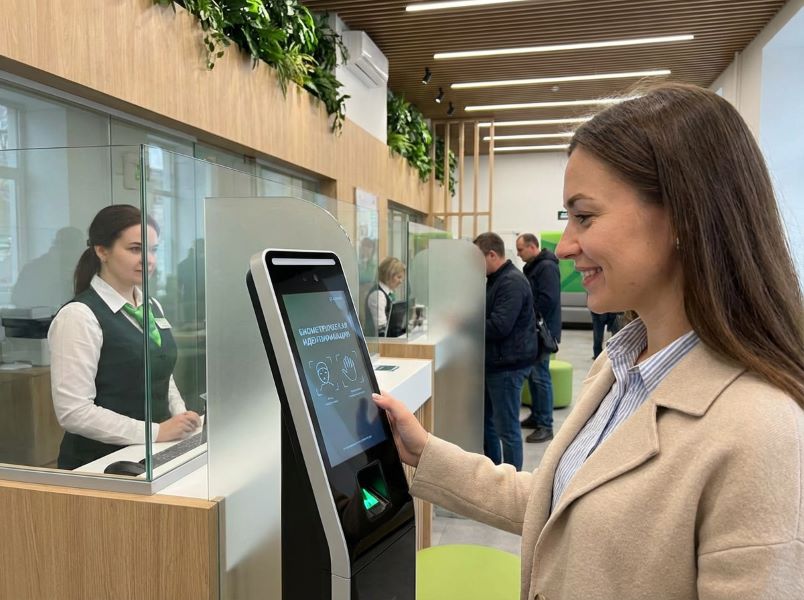
Банковский сектор стал одной из первых сфер, где биометрическая идентификация получила практическое применение. Этому способствовали развитые технологии дистанционного обслуживания, собственная ИТ-инфраструктура банков и наличие специалистов по информационной безопасности.
По мере того, как дистанционные услуги начали развивать и другие финансовые организации, потребность в надежном удаленном подтверждении личности возникла у более широкого круга участников рынка. Биометрия стала востребована, например, при оформлении онлайн-займов и обращении за отдельными финансовыми услугами, когда клиент и сотрудник организации не встречаются лично. Так технология, первоначально применявшаяся преимущественно банками, постепенно становилась частью общей инфраструктуры финансового рынка.
Почему финансовые организации все чаще используют биометрию
Развитие дистанционного обслуживания повышает спрос на способы, позволяющие подтвердить не только доступ к учетной записи, но и личность самого клиента. Пароль, код из сообщения или аутентификация с помощью доверенного устройства не позволяют убедиться, что действие совершает именно владелец данных. Поэтому биометрическая проверка все чаще встраивается в разные финансовые сценарии — от получения отдельных банковских услуг и оформления онлайн-займов до оплаты без карты или телефона.
Расширение практических сценариев постепенно меняет восприятие биометрии аудиторией. Получая с ее помощью конкретную финансовую услугу, пользователь на практике видит, в какой момент и для чего применяется технология. Такой опыт делает биометрию более понятным инструментом и повышает готовность выбирать этот способ подтверждения личности в дальнейшем.
Какие задачи решает технология
Когда финансовые услуги оформляются удаленно, особенно важно выстроить надежный контур аутентификации между клиентом и организацией. Биометрическая проверка позволяет снизить вероятность мошеннических действий за счет проверки «живости» пользователя, проходящего аутентификацию. Вместе с ней систему защиты образуют антифрод-инструменты, поведенческий анализ и другие технологии контроля рисков.
Для самого клиента технология может облегчить оформление услуги: подтверждение личности органично встроено в этот процесс и во многих случаях не требует отдельной продолжительной проверки документов.
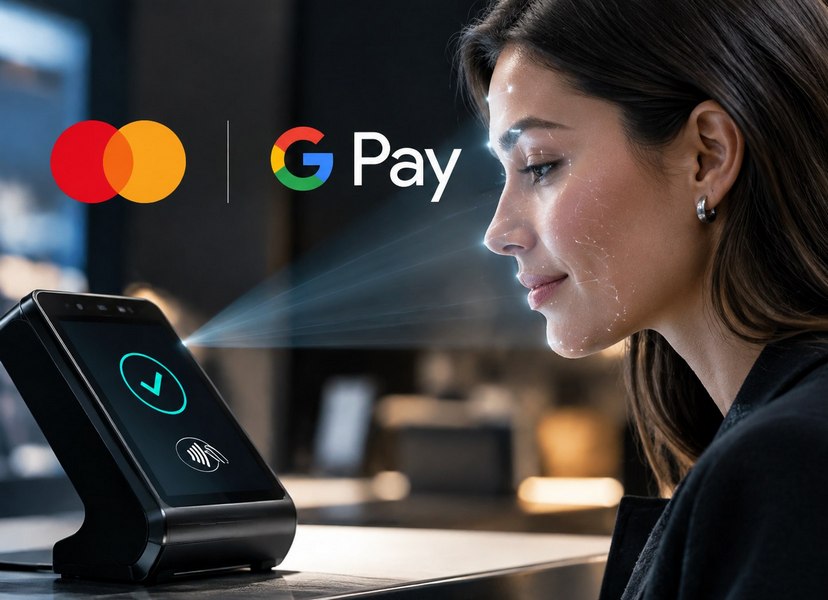
В платежной сфере биометрия также используется для подтверждения личности плательщика — после успешной проверки оплата проводится с банковского счета, который пользователь заранее привязал к сервису.
Благодаря чему внедрение стало доступнее
Подключить биометрическую идентификацию сложнее, чем добавить новую кнопку в приложение или установить камеру на платежный терминал. Организации нужно настроить взаимодействие с Единой биометрической системой (ЕБС) и Единой системой идентификации и аутентификации (ЕСИА), выполнить требования информационной безопасности, обеспечить защищенные каналы обмена, протестировать решение и организовать его постоянное сопровождение.
Для этого требуются техническая инфраструктура и, конечно же, специалисты, которые будут ее обслуживать. Крупный банк с большим объемом операций мог распределить такие затраты между множеством сервисов. Для небольшой организации самостоятельное внедрение нередко оказывалось несоразмерным числу операций, в которых требовалась биометрическая проверка.
Сейчас рынок переходит к готовым сервисным моделям. Они позволяют использовать уже созданный технологический контур и сосредоточиться на том, как проверка будет встроена в процесс оформления услуги. Более предсказуемым становится и сам путь от разработки до запуска. Информационную систему можно предварительно проверить в тестовой среде ЕБС, а для выполнения требований информационной безопасности использовать не только собственное, но также типовое или облачное решение. Это позволяет выявить технические несоответствия до перехода в рабочую среду и точнее оценить сроки и ресурсы подключения.
Как изменение регулирования повлияло на рынок
С 1 марта 2026 года микрофинансовые компании должны использовать ЕБС при заключении договоров потребительского займа онлайн. Для микрокредитных компаний соответствующее требование начнет действовать с 1 марта 2027 года.
Поэтапное введение новых правил сформировало спрос на готовые способы подключения к биометрической идентификации. В ответ на него на рынке развиваются сервисные решения, которые позволяют выполнить установленные требования и встроить проверку в существующий процесс дистанционного обслуживания без создания всей инфраструктуры с нуля.
Одновременно регулирование способствует формированию единых требований к идентификации и защите данных для разных участников финансового рынка. Это создает общую рамку, в которой могут развиваться новые сервисные модели.
Как меняется устройство рынка идентификации
По мере развития технологических решений меняется и распределение ролей между участниками рынка. Крупные организации, которые ранее создавали биометрическую инфраструктуру прежде всего для собственных задач, начинают предоставлять ее другим финансовым компаниям. На этой основе развивается сервисная модель подключения: технологический партнер обеспечивает интеграцию с ЕБС и берет на себя часть технических задач, а финансовая организация встраивает проверку в собственный процесс обслуживания.
Распространение такой модели может изменить и параметры конкуренции. Само наличие технологии может перестать быть главным преимуществом: на первый план могут выйти удобство и скорость подключения, надежность проверки и то, насколько органично она встроена в клиентский путь.
Одновременно расширяется и круг организаций, которые могут использовать эту инфраструктуру. Законодательство позволяет поднадзорным Банку России организациям при приёме клиента на обслуживание в предусмотренных законом случаях проводить идентификацию без личного присутствия с использованием ЕСИА и ЕБС. Такое право имеют, в частности, банки, МФО, страховые организации, негосударственные пенсионные фонды, профессиональные участники рынка ценных бумаг, кредитные потребительские кооперативы, ломбарды, операторы финансовых и инвестиционных платформ, а также операторы информационных систем, в которых выпускаются цифровые финансовые активы. Для отдельных категорий действуют установленные законом исключения и ограничения.
Какие сценарии получают развитие
Общая инфраструктура позволяет использовать данные, уже зарегистрированные в ЕБС, без повторной регистрации в каждой организации. Проверку можно встроить в разные этапы обслуживания, когда необходимо установить личность пользователя или подтвердить его действие.
Один из наиболее заметных сценариев — оплата товаров и услуг по биометрии. Пользователь заранее выбирает и привязывает банковский счет. Во время покупки система подтверждает его личность, после чего платеж проводится с выбранного счета. Развитие общей платежной инфраструктуры делает такой сервис доступным клиентам разных банков и позволяет объединять в одном процессе несколько участников рынка.
Что меняется для клиента
Для пользователя развитие сервисной модели означает, что больше финансовых операций можно проводить полностью дистанционно. Биометрическая проверка становится не отдельной процедурой, а частью конкретной услуги и проводится непосредственно в процессе ее получения. При этом финансовая организация не получает биометрические образцы пользователя: данные остаются внутри ЕБС, а сервису передается результат проверки. Вместе с расширением инфраструктуры важны прозрачное описание каждого сценария, понятная работа с согласиями и сохранение альтернативных способов получения услуг там, где закон не требует биометрической проверки.
Биометрия уже применяется в дистанционном банковском обслуживании, микрофинансировании и платежных сценариях. По мере развития готовой инфраструктуры и появления необходимых правовых оснований использовать ее смогут различные участники финансового рынка, а круг доступных клиентам услуг будет расширяться.
Резюмирует заместитель генерального директора Центра Биометрических Технологий Владислав Святик: «Расширение применения биометрии в финансовом секторе связано не только с изменением регулирования. Рынок переходит от единичных интеграций к готовым моделям подключения, которые делают государственную биометрическую инфраструктуру доступной организациям разного масштаба. Для клиента это означает возможность бесшовного получения большего объема услуг дистанционно, используя один раз зарегистрированную биометрию и не передавая ее каждой компании отдельно, для бизнеса это возможность сокращения расходов за счет реализации надежного инструмента, обеспечивающего высококачественный уровень безопасности и получения дополнительного дохода за счет увеличения клиентской базы».