Осязаемый финтех: зачем банки инвестируют в банкоматную инфраструктуру


На всякий товар — свой купец
Разговоры о том, что наличные деньги ушли в прошлое давно принимаются как должное, однако официальные данные показывают совсем другую картину: объем наличных денег в обращении в июле, по данным ЦБ РФ, вырос в 1,5 раза, до более 643 млрд руб.
При этом общее число банкоматов в России стремительно уменьшается на протяжении многих лет: к началу 2026 года сеть сократилась до 138–139 тыс. штук, хотя на пике в 2014 году достигала порядка 223 тыс. Для участников финтех-рынка это значит одно: если значительная часть клиентов продолжает активно использовать физические деньги, особенно в момент дефицита удобной банкоматной инфраструктуры, банк обязан качественно закрывать эту потребность. Игнорирование этого запроса создает риск оттока клиентов к более гибким конкурентам — а значит, препятствует развитию банка и стабильности его работы.
И чтец, и жнец: что умеет современный банкомат
В последние годы роль банкоматов в финансовой экосистеме сильно изменилась: из узкоспециализированных терминалов для работы с наличными они превратились в комплексные точки обслуживания. Сегодня такие устройства во многом берут на себя функционал мобильного приложения, выступая в качестве автономного цифрового офиса в режиме 24/7. Это делает банкоматы универсальным инструментом дистрибуции, обслуживания и монетизации.
Помимо базовых финансовых операций устройство выступает эффективной рекламной площадкой: яркий брендинг и постоянный клиентский трафик делают его заметным медианосителем, который можно успешно монетизировать. Это еще больше расширяет возможности рекламы для финансовых организаций, чьи рекламные платформы уже показывают динамичный рост — около 25% по итогам 2025 года.
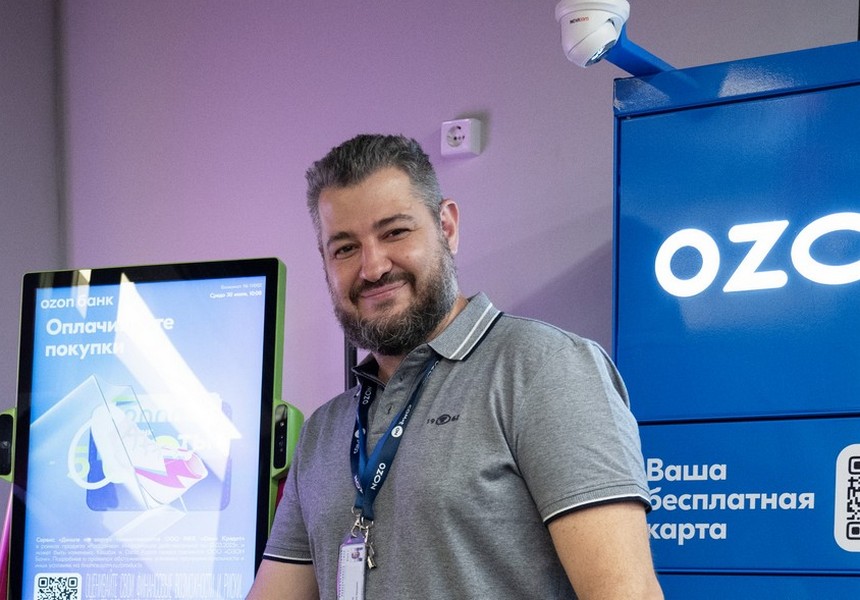
Но финтех-игроки смотрят на банкоматы шире и внедряют в банкоматные сети и новые физические сценарии — например, моментальную выдачу пластиковых карт. Первым такую технологию на российском рынке реализовал Ozon Банк, установив в банкоматы специальный модуль для выпуска дебетовых карточек по QR-коду, сейчас уже вся банкоматная сеть оборудована данной технологией. Новый подход быстро доказал востребованность: статистика банка показывает, что устройства сети ежедневно выдают несколько сотен карт, полностью заменяя клиентам встречу с курьером.
Что будет с банкоматами дальше
В эпоху цифрового банкинга физические банкоматы выполняют неочевидную, но важную роль — психологическую. Они обеспечивают клиентам физический и визуальный контакт с брендом, формируя ощущение надёжности и реального присутствия банка. Именно поэтому крупные финтех-игроки не просто поддерживают текущую инфраструктуру, а активно разрабатывают новые сценарии развития банкоматных сетей.

Вероятно, в ближайшие годы функционал устройств будет расширяться, что сделает терминалы мультисервисными платформами для решения не только финансовых, но и широких экосистемных задач. Дополнительным драйвером роста выступит рыночный контекст: заметное сокращение парка банкоматов в последние годы создало дефицит устройств самообслуживания на фоне сохраняющегося спроса на наличные, что открывает окно возможностей для финтех-операторов. В результате количество банкоматов на рынке будет расти, а банкам станет еще выгоднее развивать собственную географию присутствия по всей стране.
Расширение парка банкоматов и насыщение устройств комплексными функциями позволит банкам развивать новые сценарии использования терминалов и формировать более прочные связи с клиентами: у россиян доступность физической банкоматной инфраструктуры остаётся в числе ключевых критериев при выборе банка для ежедневного использования. В конечном счете банкоматная сеть всё более стремительно становится стратегическим посредником, который связывает цифровую экосистему банка с клиентами в реальном мире.