5967
UnionPay становится крупнейшей платежной системой в мире
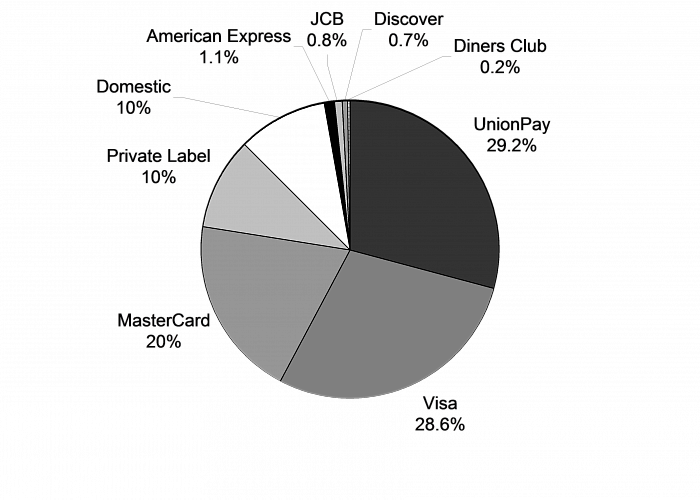


Британская компания Retail Banking Research (RBR) опубликовала свежие результаты исследования мирового рынка платежных карт, основанного на анализе 66 региональных рынков. Самые примечательные моменты: преодоление рубежа в 8 млрд карт, уменьшение числа карт в Северной Америке и более чем 10-процентный рост секторов предоплаченных и дебетовых карт.
Более всего поражают цифры, свидетельствующие о том, чтокитайская платежная система UnionPay в настоящее время является крупнейшей карточной системой в мире: из общего объема используемых в мире карт этому бренду принадлежит 29,2%.
Руководство корпорации Visa, которая до сих пор неизменно занимала верхние строчки рейтингов, может утешиться тем, что карты их бренда по-прежнему далеко впереди с точки зрения частоты использования и объема расходов, а также тем фактом, что большинство карт UnionPay действуют в Китае.
Новое исследование RBR показывает, что осталось еще большое поле для действий: 20% составляют карты, выпускаемые банками и частными компаниями. Однако их доля постепенно сокращается, так что конкуренция за эту часть рынка и усилия, прилагаемые чтобы убедить крупных эмитентов изменить свои пристрастия к карточным программам, будут только усиливаться.
Доли платежных систем на мировом карточном рынке (2010 г.)

Источник: «Всемирные прогнозы и статистика по платежным картам 2010-2015» (RBR)
Тон задают секторы дебетовых и предоплаченных карт
По прогнозам, мировой рынок вырастет с 8 млрд карт в 2010 г. до 10,1 млрд. к 2015 г., так как замедление темпов роста эмиссии карт на зрелых рынках североамериканских и западноевропейских регионов компенсируется быстрым ростом в других регионах.
В 2010 г. секторы предоплаченных и дебетовых карт выросли более чем на 10% каждый, в то время как сектор кредитных карт сократился на 6%.
Предоплаченные карты в настоящее время составляют всего 3% от общемирового объема, но их количество стремительно растет. Их наиболее часто выбирают в качестве платежного инструмента клиенты, которые мало взаимодействуют с банками (или вообще не взаимодействуют), а также используют как средство выплаты заработной платы и льгот – например, в Колумбии и Бразилии. Этот тип карт также обрел популярность у иностранных рабочих в таких странах, как Саудовская Аравия и ОАЭ, где они используются для денежных переводов семьям за рубеж.
Значительное число программ предоплаченных карт также развернуто в ряде стран, где весьма широко используются банковские счета, и эта тенденция скорее всего сохранится. Например, в Новой Зеландии, где в 2011 г. проходил Кубок мира по регби, возрос выпуск предоплаченных карт в связи с их использования на стадионах во время соревнований. Ожидается, что к 2015 г. рост доли предоплаченных карт составит до 5%.
Хотя на долю дебетовых карт приходится 62% мировой карточной базы (с 2009 г. эта доля выросла на четыре процентных пункта), значительный потенциал для дальнейшего роста еще существует. Усилия правительств по продвижению финансовых услуг и возрастающая тенденция выплаты работодателями зарплат по электронным каналам будут способствовать открытию и ведению банковских счетов, стимулируя эмиссию дебетовых карт. Согласно прогнозам, к 2015 г. доля дебетовых карт возрастет еще на один процентный пункт.
Количество и процентное соотношение платежных карт в мире с разбивкой по типам (2010 и 2015 гг.)

Источник: «Всемирные прогнозы и статистика по платежным картам 2010-2015» (RBR)
Кредитные карты: возрождение и снижение доли на рынке
В 2010 г. доля кредитных карт сократилась на четыре процентных пункта (до 28%), главным образом из-за сильного сокращения их числа в США, где многие счета с просроченной задолженностью были закрыты, а множество неактивных карт изъяты из обращения. Ожидается, что в течение ближайших нескольких лет положение с кредитными картами улучшится, как только будет восстановлено доверие после финансового кризиса. Большая степень регулирования этого сектора, например в Бразилии и Мексике, приведет к большей прозрачности и, следовательно, придаст больше уверенности клиентам в преимуществах использования таких карт.
Тем не менее, существуют различные факторы, которые будут продолжать ограничивать рост количества кредитных карт. На незрелых рынках мало центральных кредитных бюро, и банки неохотно выпускают кредитные карты, считая, что риск слишком велик. Хотя количество кредитных карт с большой вероятностью будет расти в течение следующих пяти лет, к 2015 году их доля, по прогнозам, сократится до 27%, в то время как секторы предоплаченных и дебетовых карт будут демонстрировать более быстрый рост.
Ознакомиться с другими новостями по данной тематике вы можете в рубрике Исследования и обзоры
По материалам Retail Banking Research