168
Банкам придется менять лицензии из-за вступления в силу закона о НПС


 Толковый словарь
Буквально через месяц (после 29 сентября) банковская система окажется перед выбором: провести полную замену банковских лицензий либо продолжать работать, осуществляя операции, действующими лицензиями не предусмотренные, т.е. не совсем законные. Таковы лишь в первом приближении последствия вступления в силу закона «О национальной платежной системе». Если учесть, что ЦБ готов заменить лицензии без лишней волокиты, банкам лучше не рисковать.
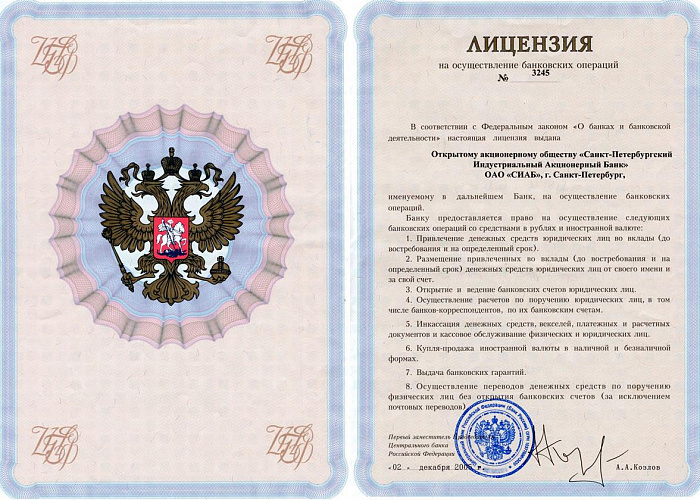
Банк России разместил на сайте проект указания, регламентирующего порядок замены банковских лицензий «в связи с изменением наименований отдельных банковских операций». До сих пор на таком основании ЦБ лицензии банкам не менял. Такая необходимость возникла в связи с принятием закона «О национальной платежной системе» и сопутствующих ему поправок к закону «О банках и банковской деятельности», говорится в проекте. Согласно этим поправкам (вступают в силу 29 сентября), такая банковская операция, как «осуществление расчетов по поручению физических и юридических лиц, в том числе банков-корреспондентов, по их банковским счетам» будет называться «осуществление переводов денежных средств...». В результате банки столкнутся с юридической коллизией: хотя фактически их бизнес не меняется, в новом правовом поле они формально будут осуществлять операции, которые не предусмотрены имеющейся у них банковской лицензией, поскольку в ней используется другая формулировка.
Связанных с этим юридических рисков, которые – если доводить ситуацию до абсурда – могут быть трактованы даже как риски незаконной банковской деятельности, не избежит ни один игрок банковского рынка. Расчеты по поручению клиентов и корреспондентов предусматривает банковская лицензия даже с самым минимальным функционалом.
В Банке России указывают, что последствия расхождения записи в лицензии с действующим законодательством пока исключительно теоретические, а потому сложно прогнозируемые. «Формально закон не требует замены лицензий. Не будем этого требовать и мы, но по-хорошему во избежание разногласий в банковской документации с действующим законодательством лицензии постепенно логично заменить, для чего и был подготовлен соответствующий проект. На практике нужно смотреть, как будет применяться закон: не исключено, что риски могут выражаться в претензиях со стороны контролирующих госструктур или контрагентов», – поясняет Михаил Сухов, директор департамента лицензирования деятельности и финансового оздоровления кредитных организаций Банка России.
Впрочем, со стороны ЦБ замена лицензий будет скорее формальностью. «Второй волны «приема в систему страхования вкладов» не будет», – заверяет М. Сухов. Массовая замена лицензий в новейшей истории российского банковского рынка происходила лишь единожды – при внедрении института страхования вкладов в 2004-2005 гг. Тогда в результате проверок на устойчивость лицензий на вклады лишились более 300 игроков. На формальный характер предстоящей масштабной замены лицензий указывает и содержание проекта ЦБ. Порядок замены лицензии будет упрощенным (с предоставлением сокращенного перечня документов), а срок – сокращенным (15 дней против обычных 30 в схожей ситуации). «Банки могут заменить лицензию тогда, когда им будет удобно, или и вовсе, если пожелают, продолжать работать со старой лицензией», – указывает М. Сухов.
Сейчас ситуация, в отличие 2004 г., далеко не столь драматическая – скорее нелепая, указывают эксперты. «Это из серии «хотели – как лучше, а вышло – как всегда». При сохранении функционала банковских лицензий банки фактически принуждают к их замене, что сопряжено с дополнительными временными и материальными затратами: на подготовку документов, проведение собраний акционеров и участников (поскольку изменение перечня операций, проводимых банком, требует внесения изменений в учредительные документы). В отдельных случаях (в зависимости от того, как составлена документация банков) изменение в учредительных документах может потребовать уведомления крупных кредиторов и клиентов. Не проще ли было бы, обнаружив такие последствия вступления в силу нового закона, поменять сам закон?» – отмечает Наталья Николаева, вице-президент Ситибанка.
Впрочем, не все банкиры настроены категорично. «В действиях законодателей есть определенная логика. В частности, идея была в том, чтобы четко отделить банковские операции в интересах клиентов, назвав их «переводами», от операций, которые в интересах клиентов проводят платежные агенты, назвав их «расчетами». Это ограждает как банки от несправедливой конкуренции, так и некредитные организации от претензий в осуществлении банковской деятельности без лицензии», – говорит Татьяна Кузьмина, вице-президент и директор юридического департамента Промсвязьбанка.
В середине 2000-х гг. с такими претензиями столкнулась сеть супермаркетов «Седьмой континент», которой за прием платежей за мобильные телефоны правоохранительные органы предъявляли претензии в незаконной банковской деятельности. Собственно, именно это и затрудняет развитие банковской инфраструктуры более дешевым, нежели построение собственной сети, способом – через взаимодействие с теми же торговыми сетями, почтой и пр.
Как бы то ни было, но потенциальные риски работы под старой лицензией под новым законом видят и те, кто его противниками не является. «Хотя право банков проводить операции со старой лицензией де-юре осталось, заменить ее в удобные для банка сроки имеет смысл. Сделать это без спешки, на очередном собрании акционеров, т.е. уже в следующем году, целесообразнее, чем каждый раз опасаться: не возникнут ли вопросы у контрагентов, у самого же ЦБ в лице его теруправлений или у других госорганов, проводящих довольно агрессивную политику, например у Роспотребнадзора?» – рассуждает Т. Кузьмина.
«Сейчас, когда нет прецедентов применения закона, вопрос юридических рисков – абстрактный. Но, зная наше государство, при наличии даже теоретической возможности использовать сложившуюся ситуацию для претензий их стоит ожидать, причем от любых государственных контролирующих органов», – говорит Сергей Романов, партнер адвокатского бюро «Партнерство правовой помощи».
Ознакомиться с другими новостями по данной тематике вы можете в рубриках Национальная платежная система и Экономика и политика
По материалам «Коммерсантъ»