




Три азиатские модели. Что из опыта Кореи, Китая и АСЕАН уже переносится на российские платежи


Я прожил в Южной Корее шесть с половиной лет и за это время платил каждым доступным способом: наличными первые два месяца, картой после открытия счета, телефоном, когда карта переехала в приложение. Без карточного счета в корейском банке наличка решала только половину задач: такси приходилось ловить на улице, потому что приложение принимало лишь местную карту, а онлайн-покупки и пополнение игрового аккаунта упирались в проверку корейского номера и банка. Поэтому фраза «в Азии давно платят по QR», привычная для российских конференций, режет мне слух. Единой азиатской модели нет. Я бы выделил три модели, максимально непохожие друг на друга.
Китай строил платежи вокруг кошелька, минуя карту. Корея построила кошелек поверх карты и до сих пор остается страной кредиток. Страны АСЕАН пошли третьим путем: национальные QR-схемы, напрямую связанные регуляторами. Для российского рынка интересно, какие решения работают, а какие уже отработаны и по тем или иным причинам от них отказались. Ниже приводятся данные из отчетов Банка Кореи, PBoC, MAS, реестров пяти регуляторов и пяти авторских замеров от 29 сентября 2026 года.
Страна карт стала страной кошельков: как в 2023 году телефон обогнал в Корее «пластик»
Корея: кошелек поверх карты
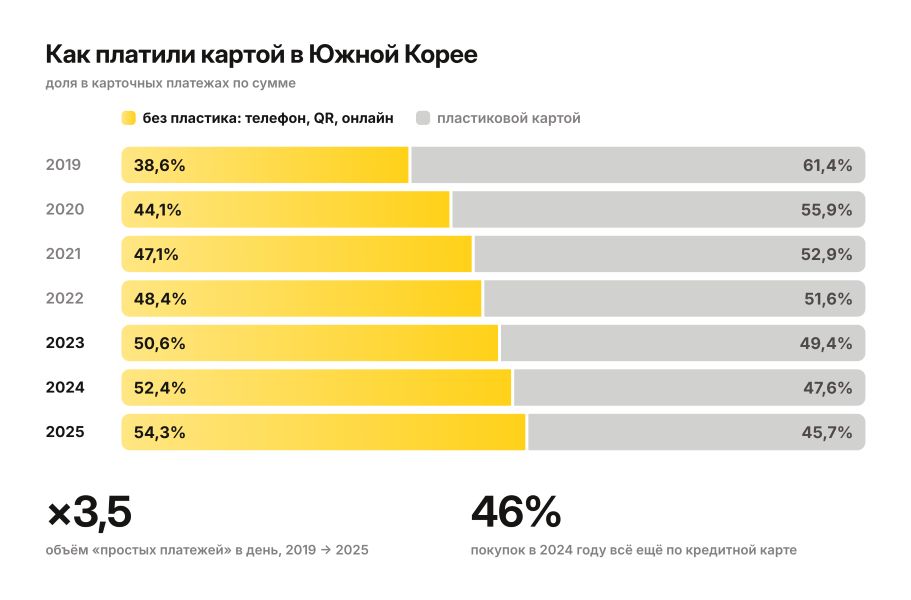
Корея в 2010-е была страной кредитных карт и остается ею по сей день: 4,6 кредитные карты на одного экономически активного жителя (с корпоративными), 134,7 млн кредиток на 52 млн жителей. По опросу Банка Кореи, в 2024 году кредитной картой оплачено 46% покупок, наличными 16% против 41% в 2013 году. Мобильная карта дала 13%, а среди двадцатилетних ее называют любимым способом оплаты почти так же часто, как кредитку: 36,8% против 38%.
Главный сдвиг случился в 2023 году: по данным Банка Кореи, оплаты без предъявления пластиковой карты (смартфоном, по QR, онлайн) впервые превысили половину карточных платежей по сумме, в 2025-м доля дошла до 54%.
«Простые платежи» через Kakao Pay, Naver Pay, Toss, кошельки производителей смартфонов и приложения карточных компаний выросли с 317 млрд вон (около 270 млн долл. США) в день в 2019 году до 1,1 трлн вон (около 770 млн долл.) в 2025-м, или в 3,5 раза (пересчет приводится по среднегодовому курсу).
Устройство при этом не похоже на китайскую модель. Внутри корейского кошелька лежит обычная кредитная карта, которую просто перестали доставать из бумажника. Когда через два месяца я открыл счет в корейском банке, карту за один вечер привязал везде: к приложению такси, к игровым сервисам, к Samsung Pay. «Пластик» после этого остался дома, телефон закрывал и кофейню, и поездку, и внутриигровые покупки.
Покрытие сети в Корее повсеместное. Кошелек выиграл, оказавшись удобнее пластикового носителя для той же самой карты. Но немного наличных я все же регулярно держал с собой: ими было удобно расплачиваться за тот самый корейский стритфуд.
Корея дала рынку и отрицательный опыт. В декабре 2018 года правительство запустило Zero Pay, государственную QR-схему с нулевой комиссией для малого бизнеса. К марту 2024 года сеть выросла до 1,82 млн точек. К концу 2022 года 62% когда-либо подключенных мерчантов не провели ни одной операции, а 87–91% оборота дали подарочные ваучеры местных властей и министерства малого бизнеса. С 2023 года фонд Zero Pay подключает иностранные QR-кошельки: к январю 2026 года 50 приложений из 18 стран. Урок простой: QR без экономики для мерчанта и без привычки у покупателя остается инфраструктурой на бумаге.
Кто пускает иностранца
Второй вопрос с разными ответами: что делать с человеком без местного счета. Официальные условия десяти кошельков сведены в матрицу.
Открыты Китай и Малайзия, закрыты Kakao Pay и PayPay: десять кошельков по их же правилам
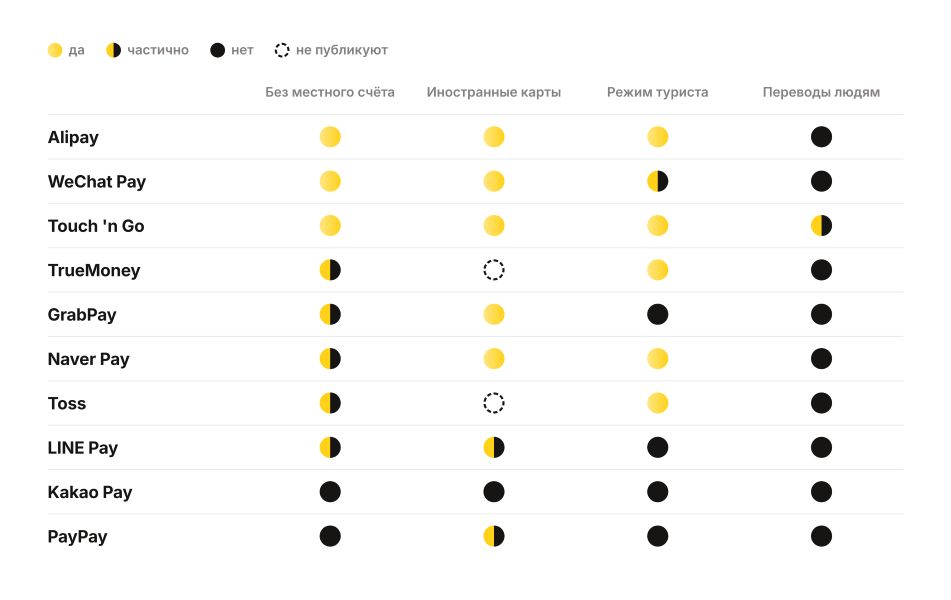
Самые открытые сервисы – китайские. Alipay и WeChat Pay регистрируют иностранца по его номеру телефона и паспорту, с июля 2023 года принимают иностранные карты семи брендов, а лимиты для иностранных карт PBoC поднял в марте 2024 года в пять раз: до $5000 за операцию и $50 000 в год. Результат виден в отчете CNNIC: за первое полугодие 2024 года мобильными платежами в Китае воспользовались больше 5 млн въезжающих иностранцев, вчетверо больше, чем годом раньше, а число операций выросло в семь раз.
Самые закрытые сервисы – в Южной Корее и Японии. Kakao Pay требует регистрационную карту иностранца, корейский номер и корейский счет. PayPay не принимает иностранные номера телефонов вообще. Их стратегия для туристов другая: свой кошелек не открывать, а принимать чужой по QR через Alipay+ и подобные сети. В 2026 году рынок Кореи начал «расслаиваться»: Naver Pay с июня верифицирует иностранцев по паспорту без корейского номера, Toss выпускает предоплаченную карту для гостей, Kakao Pay остается закрытым.
Япония выбрала другой путь: PayPay по-прежнему требует японский номер, зато с 29 июня 2026 года у его продавцов принимают 35 зарубежных кошельков из 17 стран и регионов. По данным компании, на эти страны приходится около 80% туристов.
Для российского пользователя можно сделать два вывода. Во-первых, на мой взгляд, открытость иностранцу – прежде всего регуляторное решение: китайские лимиты подняты по указанию PBoC. Во-вторых, карты российских банков к этим кошелькам на практике не привязать: Visa и Mastercard в марте 2022 года приостановили работу в России. Основной вход для россиянина – карта иностранного эмитента, и дальше решает репутация эмитента в глазах конкретного сервиса.
Ситуация в АСЕАН. 44 связки
Третья модель, АСЕАН, в России известна меньше других. С 2020 года регуляторы региона связывают национальные системы быстрых платежей и QR-схемы напрямую, в основном без карточных сетей. Я собрал все действующие связки по пресс-релизам центробанков и операторов.
44 связки между национальными системами за шесть лет. Россия ни в одной
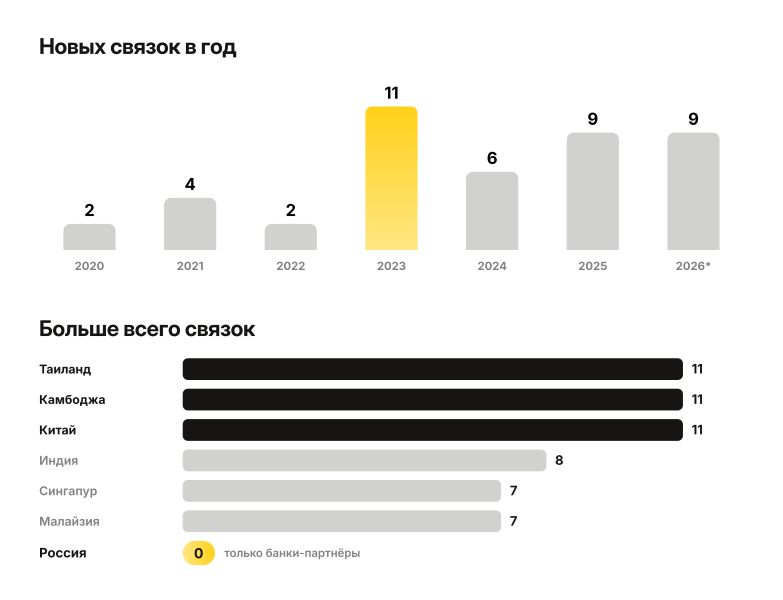
Первой в апреле 2021 года стала PayNow–PromptPay между Сингапуром и Таиландом. К сентябрю 2026-го действуют 44 связки в 19 юрисдикциях, темп растет: две запущены в 2020 году, одиннадцать в 2023-м, девять за неполный 2026-й. Неожиданно в лидерах оказалась Камбоджа: ее KHQR держит одиннадцать связок, включая Индию и три китайские платежные сети по отдельности. Столько же связок у Таиланда и Китая. Переводы между людьми – редкость: четыре связки из 44. Остальное – оплата у мерчантов, обычно запущенная односторонне, под въезжающего туриста. Многосторонний хаб Nexus, выросший из проекта BIS, объединит пять стран-основателей в 2027 году: Индию, Малайзию, Филиппины, Сингапур и Таиланд.
Россия на карте отсутствует. Трансграничные переводы через СБП работают с июля 2023 года, но по другой модели: российский банк договаривается с иностранным банком-партнером, а системы друг с другом не соединены. По данным «Известий», на январь 2025 года переводы через СБП доступны в девять стран, а принимают их 50 иностранных банков.
Азиатская модель «система–система» дает единый стандарт и единые правила для всех участников. Банковская модель дает каждому банку свой коридор и свою комиссию.
Лицензия на кошелек
Четвертое отличие лежит в реестрах регуляторов, и оно объясняет многое из предыдущих трех.
В Азии кошелек – отдельная лицензия, в России – только банк
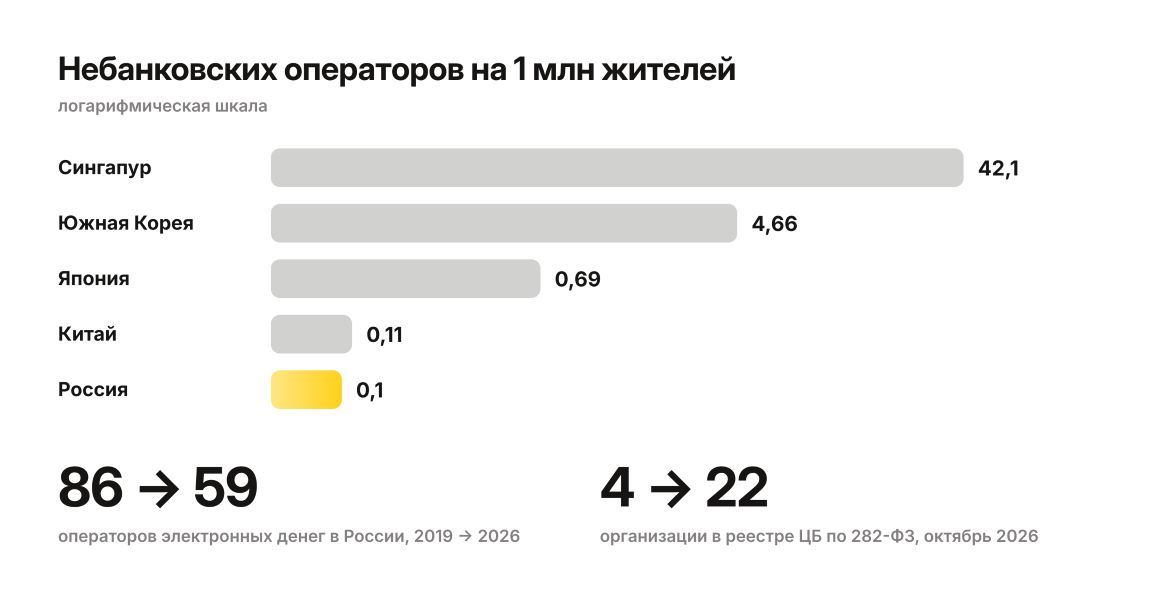
В Корее оператор кошелька должен иметь отдельную регистрацию в FSC (реестр ведет FSS) без банковской лицензии. В реестре FSS 241 компания, 119 выпускают предоплаченные электронные средства; реестр вырос на 28% за два года.
В Японии 85 операторов переводов и 787 эмитентов предоплаченных средств (на 31 августа 2026 года).
В Китае 156 небанковских платежных лицензий после десяти лет чистки: всего с 2011 года PBoC выдал 271 лицензию.
В России 161-ФЗ отдает роль оператора электронных денег исключительно кредитным организациям. Из 59 операторов ЭДС в перечне ЦБ на 1 октября 2026 года небанковских кредитных организаций 14, и общее число операторов с 2019 года сократилось с 86 до 59.
Итак, первый шаг к азиатской модели, на мой взгляд, уже сделан, хоть и выглядит он иначе: 6 октября 2026 года Банк России внес первые четыре организации в реестр организаций, осуществляющих обмен цифровых валют по 282-ФЗ. К 28 октября в нем было уже 22 участника, сообщили в ЦБ. В России появилась отдельная категория допуска ЦБ для небанковского участника, который обменивает цифровые валюты. Число записей через год покажет, повторит ли Россия корейскую траекторию или китайскую.
Что ищут россияне
Последний замер – спрос. Google Trends по России за 2021–2026 годы показывает, что из всей азиатской палитры россияне ищут единственный кошелек.
Россияне ищут Alipay, а не корейский или японский кошелек
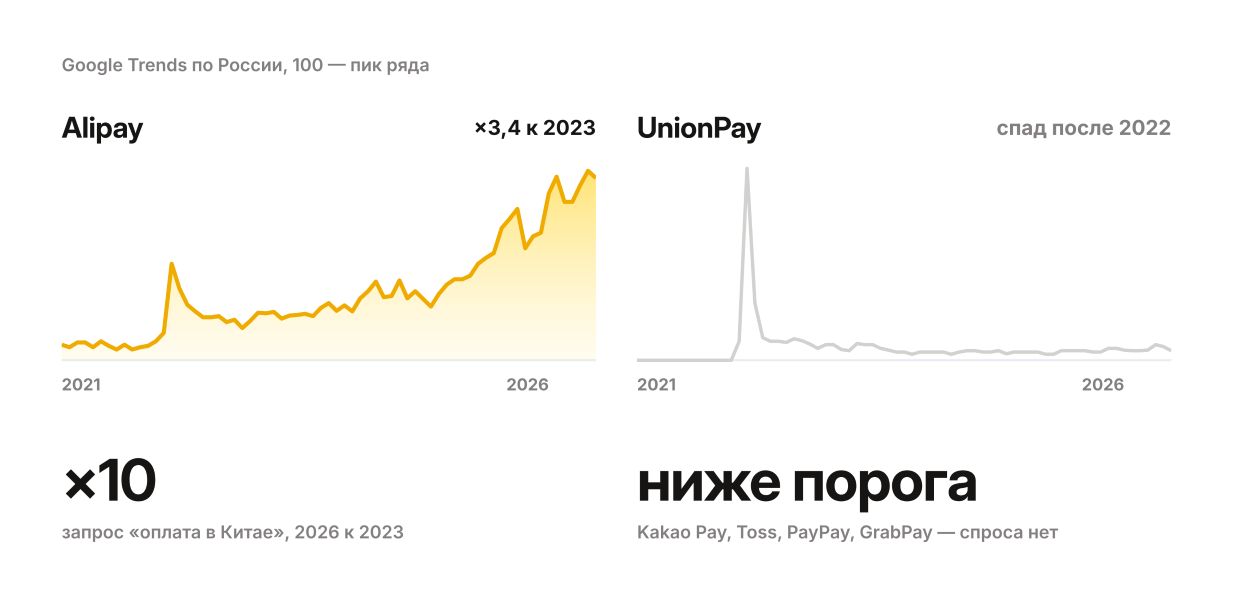
Запрос Alipay с 2023 года вырос в 3,4 раза, запрос «оплата в Китае» – в десять раз. Односторонний безвиз КНР для россиян, действующий с 15 сентября 2025 года и продленный до конца 2027-го, ускорил уже идущий рост, но не создал его.
UnionPay – запрос со взрывом в марте 2022 года и спадом после него: похоже, надежда на карту-заменитель не оправдалась, ее место занял QR. Kakao Pay, Toss, PayPay и GrabPay в российском поиске ниже порога измерения.
Турпоток в Японию за 2025 год удвоился, в Корею, по данным АТОР, вырос на 30%, а спроса на местные кошельки нет: вероятно, там хватает международной карты, и кошелек не нужен.
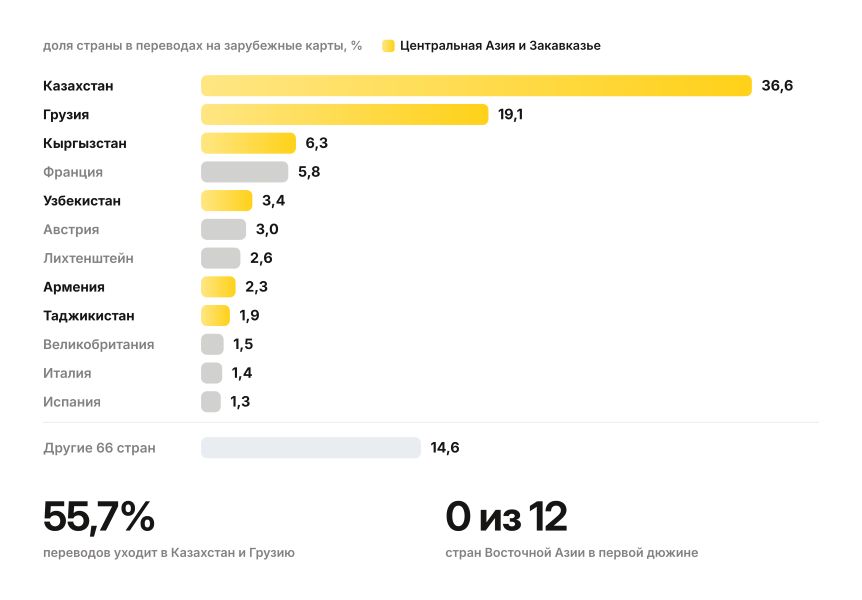
Переводы денег за рубеж идут по другим маршрутам. В переводах клиентов «Кошелька Алтын» на зарубежные карты Китай, Корея, Япония и страны АСЕАН не входят в первые 12 направлений из 78: больше половины уходит в Казахстан и Грузию, еще около 12% – в Кыргызстан, Узбекистан и Таджикистан. Судя по всему, восточноазиатский спрос россиян закрывают оплатой на месте через кошельки вроде Alipay, и до переводов на карты он не доходит.
Куда клиенты «Кошелька Алтын» переводят деньги на зарубежные карты: 78 стран (Восточная Азия в первой дюжине не представлена)
Что переносится в Россию?
QR как инфраструктура не работает без экономики мерчанта и привычки покупателя. Zero Pay с 1,8 млн точек и 62% мерчантов без единой операции к концу 2022 года – наглядный пример, и российскую оплату по QR через СБП правильнее сверять с корейским опытом, чем с китайским.
Открытость иностранцу – продукт регулятора. PBoC поднял лимиты, и в первом полугодии 2024 года иностранных пользователей стало вчетверо больше, чем годом раньше. Въездной турист в России сегодня в положении россиянина в Сеуле: карта не работает, местные платежные инструменты ему почти недоступны. Решение у Азии готовое, и оно нормативное.
По моей оценке, отдельная лицензия – условие роста рынка кошельков. Корея прибавила 53 оператора за два года, Россия потеряла 27 за шесть лет. Реестр по
282-ФЗ – первая возможность переломить тренд, и через год число записей в нем покажет направление российского рынка.