




Цифровой профиль клиента. Куда идем?


Пора неспешного взросления
Стандартизированная удаленная идентификация (УИ) клиентов финансовых учреждений впервые серьезно прозвучала в стратегии развития российского финтеха на 2018–2020 гг. от ЦБ РФ. Процедура, для клиента бесплатная и добровольная, давала ему право открывать счета, осуществлять переводы и получать кредиты в банке без личного присутствия.
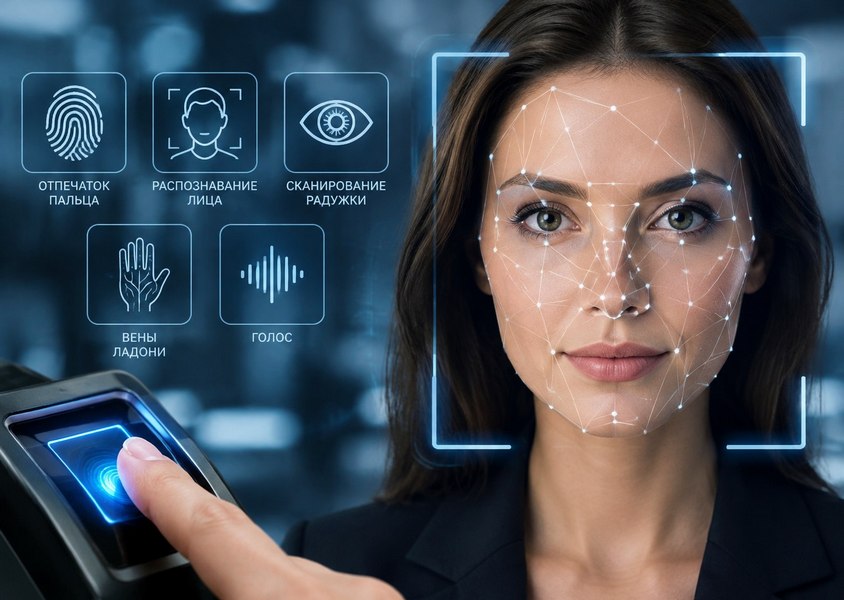
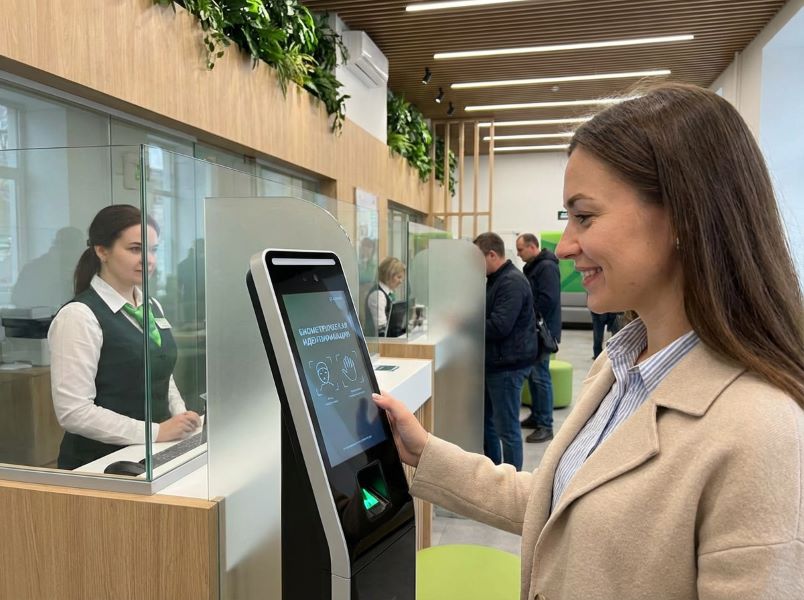
Чтобы успешно пожать все плоды УИ, человеку нужно было посетить любой банк, подключенный к ЕСИА (Единой системе идентификации и аутентификации) и ЕБС (Единой биометрической системе). Там он регистрировал свои биометрические параметры — внешность (фото) и голос. Далее, заходя на сайты и приложения даже других банков, он мог пользовать их услугами удаленно, предварительно заверив свою идентичность относительно ранее оставленных «слепков».
Технологически связка выглядела так: пользователь авторизуется через ЕСИА (портал госуслуг), затем подтверждает биометрические данные (фото + голос) через устройство с камерой и микрофоном. Эта архитектура остается базовой до сих пор.
После правового закрепления (ФЗ-482 от 31.12.17), во второй половине 2018 года «Ростелеком» начал реализовывать проект практически. Однако далее он основательно «забуксовал» на несколько лет: сказывались дороговизна внедрения, задержки с поставками оборудования и отсутствие четкой мотивации для населения.
Весьма кстати тут подвернулась пандемия COVID-19, когда востребованность дистанционных финансовых услуг выросла естественно. Как следствие, ЕБС получала статус уже Государственной информационной системы (ГИС), а возможность сбора биометрии появилась у МФЦ (ФЗ-479 от 29.12.20). Еще через два года было окончательно закреплено, что все биометрические данные граждан хранятся в единой ГИС ЕБС, а коммерческие организации получают доступ к ним на платной основе (ФЗ-572 от 29.12.2022).
Конечно, по ходу появлялись и другие важные подвижки. Например, ЕБС была синхронизирована с «Госуслугами», сфера ее применения расширилась для «оплаты по лицу» и пр. Вскрылись, однако, и новые проблемы — в частности, выяснилось, что высоким требованиям новой ГИС ранее собранные банками цифровые слепки часто не удовлетворяли.
Как бы то ни было, на конец 2024 года к ЕБС было подключено лишь около 3 млн россиян — по-прежнему ничтожно мало с учетом масштаба и длительности проекта. Многих граждан смущали вопросы безопасности и сложности с пониманием функционала сервиса, а сама биометрия по-прежнему была слабо внедрена в ежедневные реалии, позиционируясь преимущественно как альтернативный, а не уникальный способ получения той или иной услуги.
Куда пришли сегодня?
Качественный прорыв проекта пришелся на 2025 год, по итогам которого число россиян, сдавших биометрию, подскочило сразу до 9 млн человек (рост в три раза к 2024 году и в 18 раз – к 2023-му). Сказались запуск новых сервисов и рост популярности оплаты по биометрии в массовом ритейле. Из-за последнего фактора, покупки с помощью биометрии увеличились почти в шесть раз к предыдущему году (до 195,6 млн). Проекту, наконец, удалось качественно изменить потребительские привычки.
Развитие тренда продолжается. В апреле текущего года к ЕБС было подключено уже 10 млн человек, ширится и набор доступных сервисов. Доступ к услугам определяется типом зарегистрированной биометрии, а базовый их перечень на сегодня выглядит следующим образом.
| Параметр | Упрощенная | Стандартная | Подтвержденная |
|---|---|---|---|
| Способ регистрации | Самостоятельно через приложение «Госуслуги Биометрия» (селфи + голос) | Самостоятельно через приложение «Госуслуги Биометрия»: с загранпаспортом нового поколения или при наличии упрощенной биометрической регистрации | Лично в отделении банка либо вызовом сотрудника на дом (в Т-Банке) |
| Срок действия | 3 года | 5 лет | |
| Доступные услуги |
|
Все услуги упрощенной биометрии, а также:
|
Все услуги упрощенной и стандартной биометрии, а также:
|
В ближайших планах властей и ответственных исполнителей — и развитие инфраструктуры, и качественное масштабирование текущих направлений. Будут появляться и новые — в частности, анонсировано заключение брака без предъявления документов.
Экзамен для МФО
Как можно убедиться, значимость УИ сегодня, действительно, растет. А в некоторых сферах — и вовсе принимает критическое значение. И пример МФО тут, пожалуй, наиболее характерен.
История взаимоотношений ЕБС и МФО берет начало в 2019 году, когда микрофинансовым компаниям (МФК) тоже стало разрешено использовать ЕБС для удаленного подтверждения личности заемщиков. Однако практического развития разрешение на получило: как и банки, МФО смущали дороговизна интеграции и почти пустая база цифровых слепков. Базовой практикой для онлайн-МФО оставалась идентификация клиента по селфи с паспортом.
В 2023 году банки были лишены права хранить клиентскую биометрию у себя. Для рынка МФО, все более склонного к цифровым выдачам, стало понятно: скоро УИ придет и сюда, причем «сверху». И, действительно, сперва регулятор ужесточил базовые правила идентификации, обязав МФО проверять принадлежность банковской карты и номера телефона именно заемщику (2024 год). А в 2025-м требование к обязательному использованию ЕБС при УИ клиентов МФО было закреплено законодательно (ФЗ-115 от 23.05.25).
Если коротко, то текущее состояние вопроса — ожидание начала работы нового закона для всех участников рынка МФО (для МФК — с 1 января 2027 года, для МКК — с 1 марта). «Ожидание», однако — слово не совсем показательное в плане остроты скрытых за ним процессов. На самом деле:
· По прогнозу «Эксперт РА», в 2027 году из-за введения биометрической идентификации выдачи микрозаймов могут сократиться на 30%. Главные опасения: база слепков по-прежнему невелика, и не все клиенты готовы на регистрацию в ЕБС;
· Стоимость интеграции УИ в бизнес-процессы МФО обычно оценивается в диапазоне от 30 до 100 млн руб. Уже это объясняет, почему многие эксперты прогнозируют скорое сокращение реестра МФО вдвое и более — до 300-400 участников. Остальные — такие затраты просто не потянут, тем более в условиях ограниченных сроков. Наличие альтернатив — делать ли интеграцию с ЕБС напрямую (своими силами или через вендоров), через банки-партнеры или финансовую платформу — принципиально мало что меняют;
· Переход на ЕБС чреват и изменением логики каналов выдач МФО. Браузерные решения становятся проблематичными из-за сложностей с соблюдением требуемых нормативов кибербезопасности. Более разумно тут выглядят мобильные приложения, но это, опять же, немалая дополнительная статья расходов и масса потраченных ресурсов.
Перечень можно продолжать. Но, несмотря на всю серьезность вызовов и последствий для игроков, текущая геометрия тренда с более обобщенного горизонта выглядит вполне позитивно. Микрофинансовый рынок становится более технологичным, безопасным, консолидированным (в т. ч., с позиции применения лучших практик). Примерно то же самое, наверное, можно сказать и в отношении всех участников финансовой системы страны, так или иначе столкнувшихся с биометрической идентификацией. Но, наверное, самое главное, что опыт этого знакомства, в конце концов, оборачивается очевидными удобством и безопасностью и для конечного потребителя.