




Регуляторика как продуктовая задача


Прямых запретов в этих документах, на мой взгляд, немного. Законодатель пишет, где поставить паузу, что посчитать, кого уведомить, какую кнопку показать пользователю и за сколько дней вернуть деньги. По сути, это требования к интерфейсу и к архитектуре расчетов, изложенные языком федерального закона.
От того, как прочитать норму, зависят сроки. Если продуктовая команда ждет от юристов вердикта «можно или нельзя», она садится за работу за пару месяцев до дедлайна. Если сразу раскладывает норму на пользовательские сценарии, у нее уже сейчас есть бэклог на полтора года, и он заранее совпадает с тем, чего хочет регулятор.
Календарь норм: 2026–2028 гг.
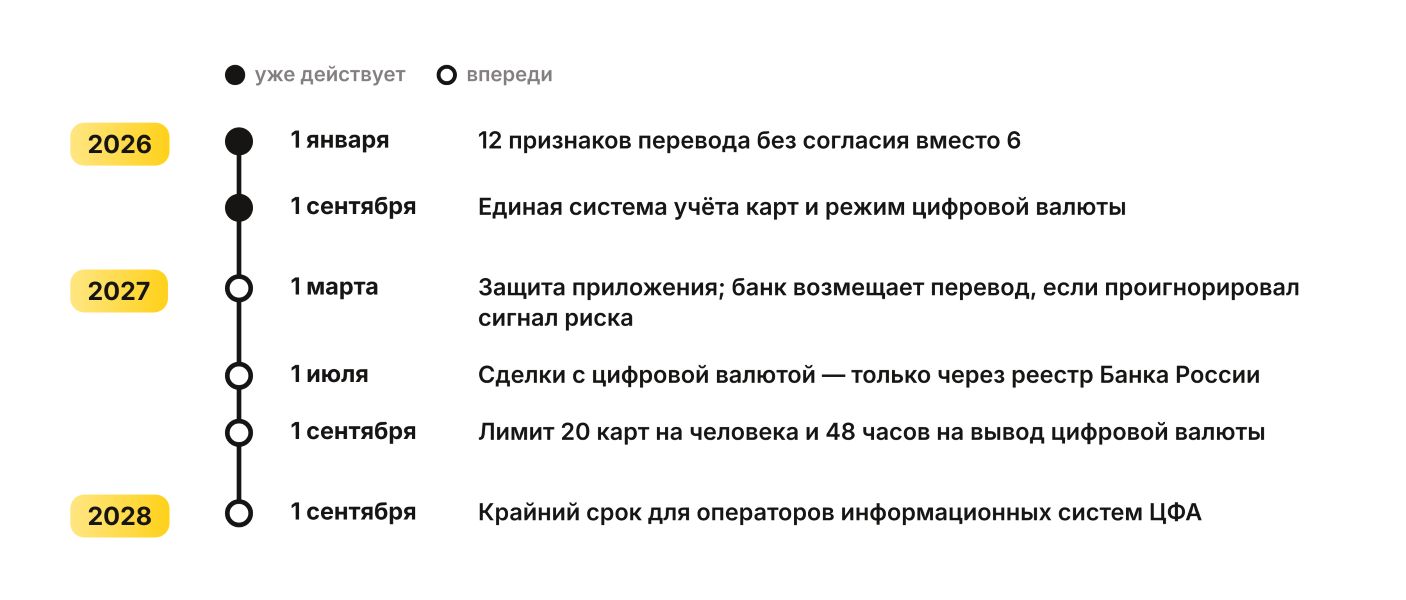
С 1 января 2026 года банки работают по расширенному перечню признаков перевода без согласия клиента – их стало 12 вместо 6. Среди них – смена номера телефона в онлайн-банке или на «Госуслугах» менее чем за 48 часов до перевода. Еще один признак – перевод человеку, с которым полгода не было финансовых отношений, если за сутки до этого клиент перевел себе из другого банка через СБП больше 200 тысяч рублей (разъяснение Банка России). При совпадении с признаками банк по закону о НПС приостанавливает распоряжение на два дня, а по картам, электронным деньгам и СБП отказывает в операции.
С 1 сентября 2026 года банки передают сведения в единую систему учета карт – номера выпущенных и выведенных из обращения карт и ИНН держателей. Это часть Федерального закона № 210-ФЗ от 26 июня 2026 года, так называемого антифрода 2.0. В тот же день вступил в силу Федеральный закон № 282-ФЗ от 4 августа 2026 года «О цифровой валюте»: бизнес получил возможность рассчитываться по внешнеторговым контрактам, а организации, которые покупают и продают цифровую валюту на сумму больше 3,5 млн рублей в месяц, должны войти в реестр Банка России до 1 июля 2027 года.
С 1 марта 2027 года по 210-ФЗ банки обязаны предлагать защиту банковского приложения и обязаны отказать в операции с зараженного устройства. Они же возмещают перевод без согласия клиента, если ранее получили сигнал о риске и все равно провели операцию.
С 1 июля 2027 года резиденты могут совершать сделки с цифровой валютой только через участников реестров Банка России. Поправки в УК и КоАП об ответственности рассчитаны на ту же дату, но пока приняты Госдумой только в первом чтении (дата второго чтения на момент подготовки настоящей публикации не назначена).
С 1 сентября 2027 года действует ограничение 210-ФЗ: не более 20 карт, позволяющих переводить денежные средства, на одно физическое лицо. Параллельно по 282-ФЗ вводится 48-часовая задержка на вывод цифровой валюты – свыше 100 тыс. рублей на внешний адрес и свыше 300 тыс. рублей третьему лицу.
До 1 сентября 2028 года действующие операторы информационных систем ЦФА должны привести работу в соответствие с новым законом. Для операторов обмена этот срок истекает 1 сентября 2027 года.
Время подумать
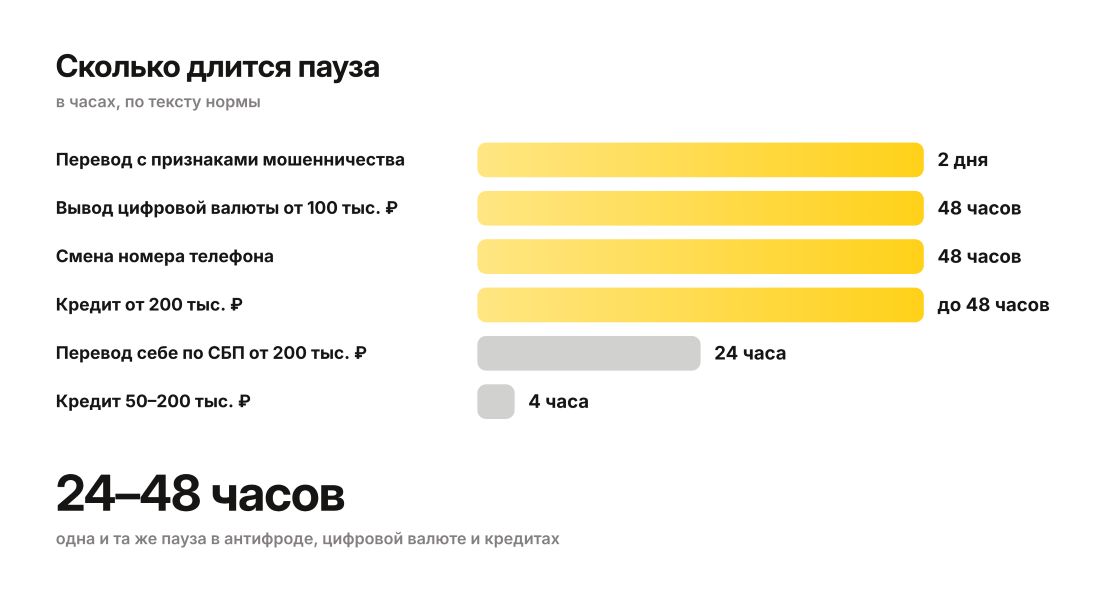
Самое заметное в пакете – механика, которая повторяется от нормы к норме: операцию не запрещают, ее откладывают и дают возможность отменить.
Два дня приостановки перевода, который совпал с признаками мошенничества. 48 часов на вывод цифровой валюты выше порога. От 4 до 48 часов периода охлаждения по потребительским кредитам. Сферы разные, устройство у всех одно.
Объяснение простое: социальная инженерия держится на спешке – человека торопят, не дают перезвонить и посоветоваться с близкими. Отличить мошенника от клиента в момент операции трудно, и попытки это сделать дают ложные отказы. Норма идет другим путем и возвращает человеку время, которого мошенник ему не оставляет.
На продуктовой стороне из этого вырастает вполне конкретная работа, которая не исчерпывается таймером на бэкенде:
· Статус отложенной операции должен быть понятным. Надпись «перевод в обработке» без пояснений порождает обращения в поддержку и повторные попытки платежа – то самое поведение, которое норма должна была погасить.
· Отмена – одним действием. Если для отмены нужно полчаса переписываться с поддержкой, пауза перестает работать.
· Причину нужно назвать. Фраза «перевод приостановлен, потому что недавно сменился номер телефона» успокаивает. Голое «операция приостановлена» пугает и отправляет человека в поддержку.
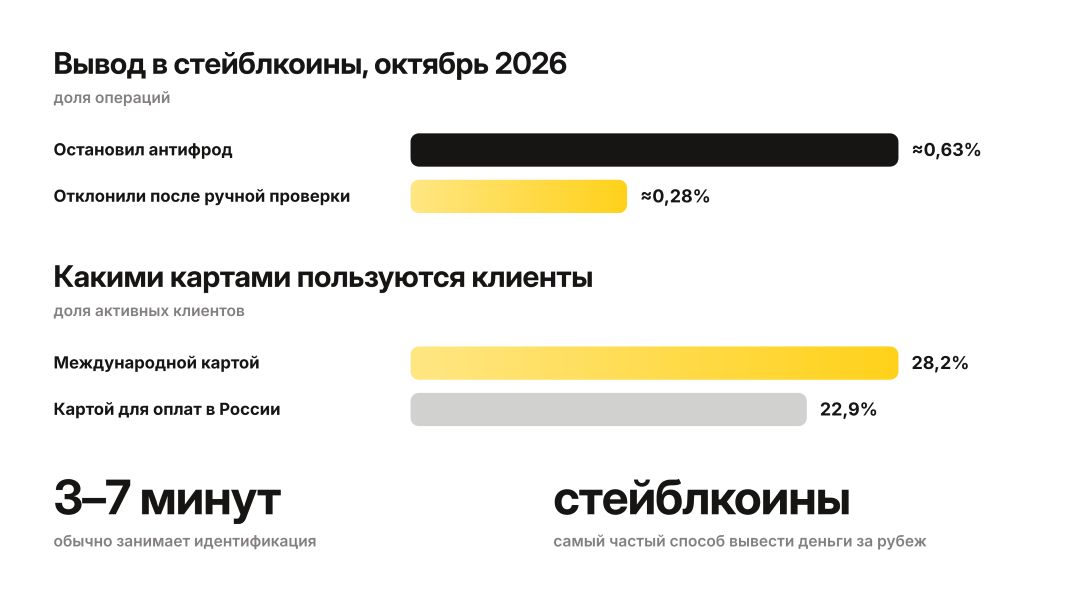
· Нужен быстрый путь для тех, кто попал под паузу законно. Человек, который сменил номер после потери SIM-карты – обычная история. Закон уже позволяет клиенту подтвердить перевод, и тогда банк обязан исполнить его без двухсуточного ожидания. Человеку нужен быстрый способ такого подтверждения. Технически это вопрос минут: в «Кошельке Алтын», например, прохождение идентификации обычно занимает 3–7 минут. Быстрый путь для таких клиентов вполне реализуем, дело за решением самого банка.
Кто теперь платит за пропущенное мошенничество
Вторая линия, которая проходит через весь пакет – перенос последствий с пользователя на того, кто проводит операцию.
С марта 2027 года банк возмещает перевод, если получил сигнал о риске и все равно его провел. С сентября 2027 года оператор обмена по 282-ФЗ возмещает клиенту стоимость цифровой валюты в течение тридцати дней, если провел операцию, не сверив клиента с владельцем счета или кошелька.
Раньше у двух ошибок антифрода была разная цена. Ложный отказ стоил потерянной конверсии, пропущенная мошенническая операция стоила оператору денег в узком случае: если получатель уже был в базе Банка России. Теперь таких случаев больше, и прямая денежная стоимость у второй ошибки возникает чаще.
Для любой платежной команды это новая точка напряжения: порог срабатывания антифрода перестает быть технической настройкой и становится финансовым решением. Ужесточишь правила – вырастут ложные отказы, ослабишь – вырастут выплаты. Где проходит оптимум, придется регулярно считать на своих данных.
Есть и продуктовый ответ: проектировать сценарии так, чтобы легитимные операции реже попадали под проверку. В «Кошельке Алтын» пополнение и вывод по умолчанию идут между собственными реквизитами клиента, но перевод другому человеку так же доступен, в соседней вкладке. Для банка такая операция (между собственными счетами) выглядит как движение денег в рамках одного клиента, и под признаки из перечня Банка России – например, перевод новому получателю – она попадает реже.
Считать стоит не только антифрод. Он – одна из нескольких причин, по которым платеж не проходит, и, если их не разделять, пороги настраиваются вслепую. У клиентов «Кошелька Алтын» самый распространенный способ вывести деньги за рубеж – вывод в стейблкоины. По данным «Кошелька» за октябрь 2026 года, антифрод остановил около 0,63% операций вывода в стейблкоины. После ручной проверки отклонили около 0,28%, остальные операции отклонили автоматически.
Реестр заработал за год до ввода лимитов
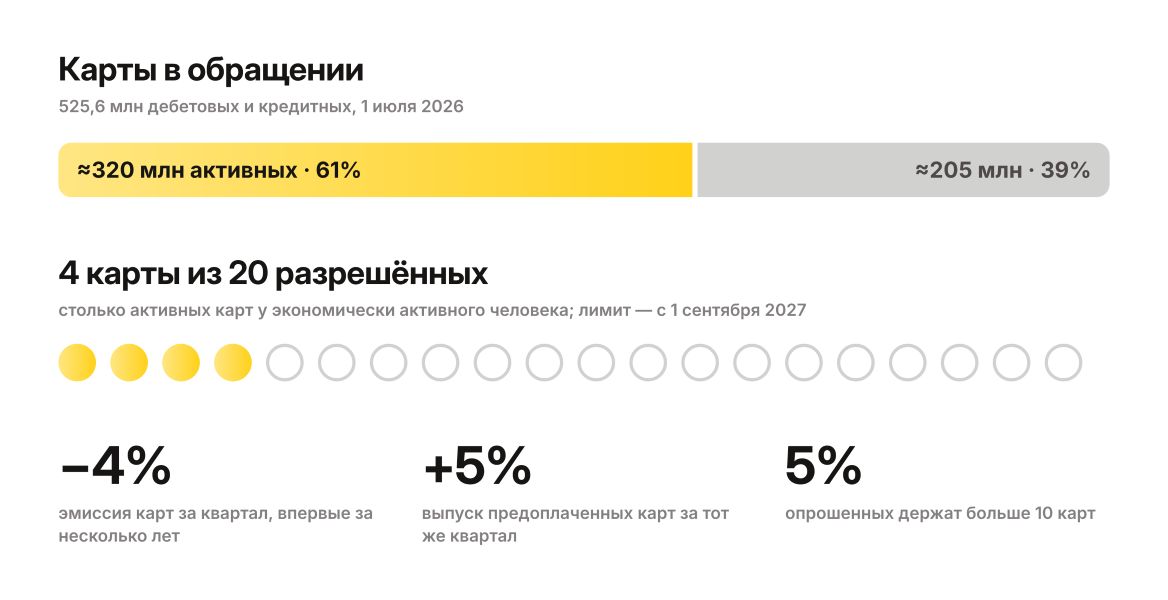
Единая система учета карт работает с 1 сентября 2026 года, лимит в 20 карт вступает в силу 1 сентября 2027-го. Регулятор сначала собирает данные и только через год вводит ограничение. В режиме цифровой валюты порядок тот же: реестр и переходный период сейчас, запрет работать вне реестра – с середины 2027 года.
Рынок начал реагировать еще до нормы. По данным Банка России, на 1 июля 2026 года в обращении было 525,6 млн дебетовых и кредитных карт, и за квартал их эмиссия снизилась на 4% – впервые за несколько лет. Выпуск предоплаченных карт за тот же период вырос на 5%. Реестр тогда еще не работал, лимит тем более, но эмитенты, по моей оценке, уже начали менять продуктовую политику.
Активно используется 61% карт: около 320 млн работают, порядка 205 млн лежат мертвым грузом. На одного жителя в среднем приходится 3,2 карты, если не считать неактивные – 2,2, на экономически активного человека – 4,1 активные (расчет аналитика ПСБ по статистике ЦБ, «Коммерсантъ», апрель 2026 года). По опросу Выберу.ру, более десяти карт имеют 5% опрошенных.
Выходит, что до лимита в 20 карт дойдет очень небольшая доля держателей. Сильнее на рынок, как я считаю, повлияет реестр: он покажет неактивный хвост, и разбираться с ним эмитентам придется в первую очередь. Карты, которые числятся активными после закрытия, дубли, устаревшие статусы – все, что раньше было внутренней неаккуратностью, теперь увидит регулятор.
Поэтому год между запуском учета и ограничением я бы не считал отсрочкой. К сентябрю 2027-го у регулятора будет история по каждому держателю.
Пользователь заметит это первым
1. Платеж больше не всегда мгновенный. Привычка «отправил – ушло» сломается, и продукту придется объяснять вещи, которые раньше в объяснениях не нуждались.
2. В поддержку придут с новым вопросом. Раньше спрашивали, почему отказали, теперь будут спрашивать, почему приходится ждать. Тон у такого разговора другой, и скрипты под него стоит писать отдельно.
3. Смена номера телефона теперь влияет на платежи на двое суток вперед. Предупредить человека об этом заранее дешевле, чем потом разбирать последствия.
4. Число карт начинают считать, но не все. Реестр наполняют российские эмитенты. Карта с иностранным BIN, которой человек платит за зарубежные сервисы, выпущена вне российского контура и, по логике закона, в эти 20 штук не входит. Нужны людям при этом обычно обе. В «Кошельке Алтын» картой для оплат в России пользуются 22,9% активных клиентов, международной картой – 28,2%. Платежи идут в разных контурах, и у каждого контура свой учет.
Белые пятна
· Как показать паузу пользователю. Закон задает срок приостановки – два дня – и перечень сведений для клиента, а способ показать паузу оставляет договору с банком. Первые удачные решения отдельных команд, скорее всего, и станут отраслевым стандартом де-факто.
· Что делать с ложными срабатываниями в трансграничных платежах. Механизмы проектировали вокруг внутренних переводов. Платеж за рубеж проходит несколько независимых проверок, и каждая видит только свой участок.
· Как обмениваться сигналами небанковским участникам. Банки получили общий контур обмена сигналами. Платежные сервисы и операторы обмена пока договариваются друг с другом по отдельности. Операторов обмена 282-ФЗ подключает к государственной системе с сентября 2027 года, порядок определит правительство, и узкое место даст о себе знать раньше.
Что делать участникам рынка

Я бы разбирал нормы 2026–2027 годов на пользовательские сценарии: где возникает пауза, что человек видит на экране, кто отвечает за возврат и в какой срок. И параллельно считал бы, во что обходится каждая ошибка антифрода, потому что у пропущенной операции теперь есть цена.
У этого пакета есть и редкое достоинство. Все даты – с января 2026 по сентябрь 2028 года – известны заранее, переходные периоды прописаны. Соответствие можно планировать как обычный продуктовый релиз, без авралов. Ну а кто этим воспользуется, станет понятно осенью 2027-го.